


20 października organizacja kartowa i dwie amerykańskie firmy programistyczne, z których jedna obsługuje rozliczanie zobowiązań kupujących, a druga należności dostawców, uruchomiły pilotaż w warunkach rzeczywistych, określany przez nie jako pierwszy taki projekt. Agenci AI inicjują w nim i realizują płatności za faktury przez portale płatnicze dostawców. Agent AI to w tym przypadku oprogramowanie, które może samodzielnie wykonywać kolejne czynności w imieniu firmy. Agent płaci kartą przy użyciu tokenizowanych danych, więc kupujący nie przekazuje dostawcy danych logowania do jego portalu, a każda płatność jest powiązana z konkretną fakturą. Według firm agent opłaca wyłącznie faktury, które kupujący już zatwierdził, i sam nie podejmuje żadnych decyzji o płatnościach. W ramach pilotażu realizowane są już płatności dla uczestniczących w nim kupujących, których liczby firmy nie podały.
Agent wykonuje płatność za fakturę zatwierdzoną przez człowieka
W wystąpieniu na konferencji Sibos 29 września Christopher Waller, członek Rady Gubernatorów Rezerwy Federalnej USA, opisał dwa modele. W pierwszym kupujący korzysta z agenta, aby wyszukać i porównać oferty, a potem sam podejmuje decyzję i płaci. W drugim upoważnia agenta do kupowania i płacenia w swoim imieniu w granicach, które sam wyznacza. Pilotaż mieści się pomiędzy tymi modelami, bo decyzja o płatności pozostaje w rękach pracownika działu finansowego kupującego, a agent przejmuje czynność, którą dotąd ktoś wykonywał ręcznie, czyli wpisywanie danych płatności w portalu dostawcy. Po stronie dostawcy portal rozpoznaje zarejestrowanego agenta i nie blokuje go zabezpieczeniami, którymi strony internetowe odcinają ruch automatyczny.
Waller stwierdził też, że zakupy między firmami mogą dobrze nadawać się do obsługi przez agentów, ponieważ się powtarzają i podlegają ustalonym zasadom, takim jak lista zatwierdzonych dostawców i limity budżetowe. Dodał, że przy wyższych kwotach rośnie ryzyko strat, gdy agent popełni błąd lub działa bez upoważnienia, dlatego potrzebne będą solidne mechanizmy kontroli i monitorowania.
Organizacje kartowe i twórcy standardów ustalają sposób zapisywania zgody
Według Wallera organizacje kartowe publikują specyfikacje techniczne, które obejmują sposoby rejestrowania agentów i zapisywania, że posiadacz karty zatwierdził płatność wykonaną przez agenta. AP2, otwarty protokół płatności wykonywanych przez agentów, opublikowany po raz pierwszy we wrześniu 2025 r., zapisuje to, na co zgodził się użytkownik, w dwóch podpisanych cyfrowych poświadczeniach. Pierwsze dotyczy towarów i warunków uzgodnionych ze sprzedawcą, a drugie upoważnia do płatności z określonej karty lub rachunku. Każde z nich powstaje jako zbiór limitów, na przykład budżet, i zostaje zamknięte po zatwierdzeniu konkretnego zakupu i kwoty, dzięki czemu łańcuch poświadczeń pozostawia ślad audytowy niezależnie od tego, czy w chwili płatności człowiek jest obecny.
W kwietniu FIDO Alliance, organizacja branżowa opracowująca standardy uwierzytelniania, powołała dwie grupy robocze poświęcone agentom. Pierwsza ma określić, jak użytkownicy powierzają agentom działania i jak odróżnić działania zainicjowane przez użytkownika od działań zainicjowanych przez agenta. Druga opracowuje specyfikacje płatności inicjowanych przez agentów. Prace obejmują weryfikowalne polecenia użytkownika, uwierzytelnianie agentów i przekazywanie im uprawnień w granicach kontrolowanych przez użytkownika, a jednym z wkładów do nich jest protokół AP2.
Polecenia przelewu przenoszą większość wartości płatności w strefie euro
Pilotaż i specyfikacje dotyczą płatności kartą, tymczasem w strefie euro polecenia przelewu odpowiadały w drugim półroczu 2025 r. za 92% wartości płatności bezgotówkowych, jak podaje Europejski Bank Centralny (EBC). Płatności kartą stanowiły 57% liczby transakcji, ale tylko 1,8 bln euro z łącznej kwoty 117,8 bln euro, czyli około 1,5% wartości. W handlu oliwą z oliwek kupujący może zapłacić z góry przelewem, w formie inkasa dokumentowego, akredytywą dokumentową lub w formule rachunku otwartego (open account), a każda z tych metod wyznacza inny moment, w którym kupujący się zobowiązuje.
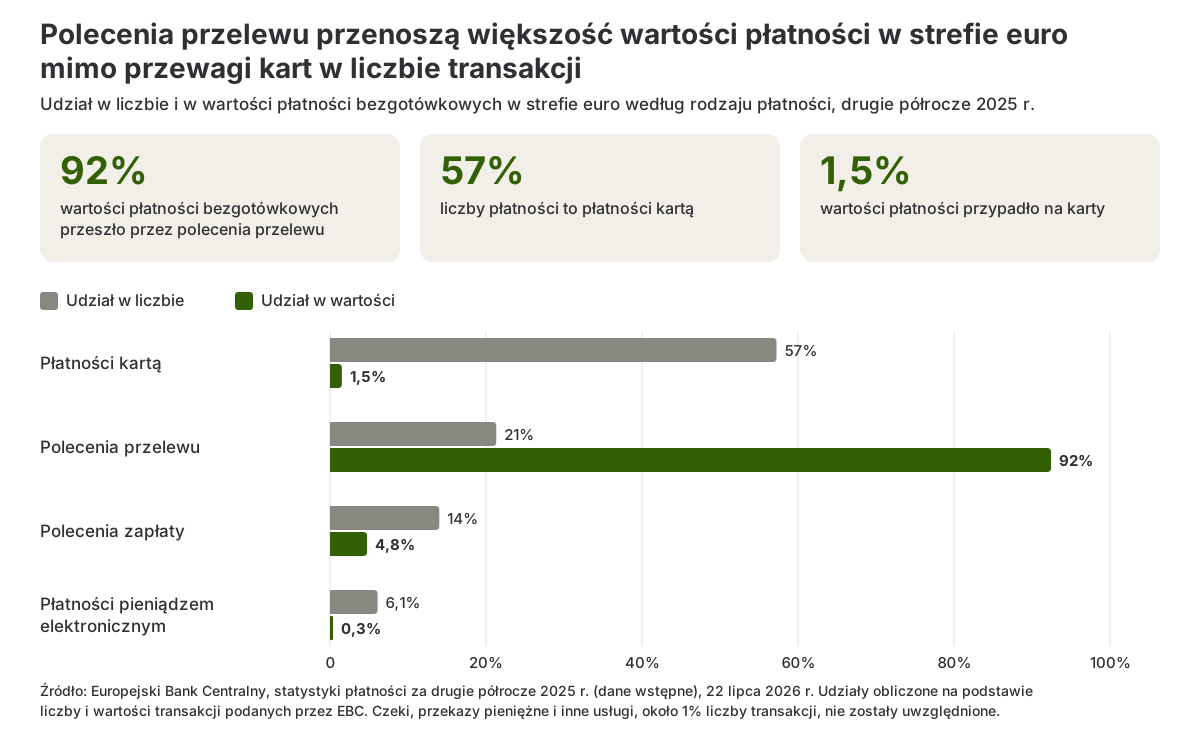
Płatności bezgotówkowe w strefie euro według rodzaju, udział w liczbie i w wartości, drugie półrocze 2025 r. Źródło: Europejski Bank Centralny.
Od 9 października 2025 r. dostawca usług płatniczych płatnika w strefie euro, zanim płatnik autoryzuje polecenie przelewu, musi przeprowadzić weryfikację odbiorcy, czyli sprawdzić, czy nazwa odbiorcy zgadza się z numerem rachunku. Wynika to z rozporządzenia w odniesieniu do poleceń przelewu natychmiastowego w euro. Jeśli dane się nie zgadzają, bank informuje płatnika, że pieniądze mogą trafić na rachunek, którego wskazany odbiorca nie posiada, ale nie może uniemożliwić płatnikowi autoryzacji przelewu. Użytkownicy, którzy nie są konsumentami, mogą zrezygnować z weryfikacji, gdy składają wiele zleceń płatniczych w formie pakietu.
Przepisy UE o płatnościach nie określają jeszcze odpowiedzialności za błąd agenta
Zgodnie z dyrektywą w sprawie usług płatniczych z 2015 r., która nadal obowiązuje, transakcję płatniczą uznaje się za autoryzowaną tylko pod warunkiem udzielenia przez płatnika zgody w formie uzgodnionej z bankiem, a w przypadku nieautoryzowanej transakcji płatniczej bank musi zwrócić płatnikowi jej kwotę. Jeśli klient nie jest konsumentem, bank i klient mogą uzgodnić, że kilku przepisów dotyczących odpowiedzialności nie stosuje się. Dyrektywa nie odnosi się do agentów AI. Rozporządzenie, które ma zastąpić znaczną część jej przepisów i które negocjatorzy Parlamentu i Rady uzgodnili w listopadzie 2025 r., 20 października 2026 r. wciąż czekało na ostateczne przyjęcie, a głosowanie na posiedzeniu plenarnym Parlamentu zaplanowano orientacyjnie na 14 grudnia.
Sam Waller ujął problem w pytaniu, kto poniesie odpowiedzialność, jeśli agent dokona niewłaściwego zakupu. Notatka Międzynarodowego Funduszu Walutowego (MFW) opublikowana w kwietniu zaleca doprecyzowanie ram prawnych dla działań agentów w płatnościach, aby ograniczyć niepewność co do odpowiedzialności. EBC zaprosił firmy na warsztaty w 2027 r. poświęcone agentom AI w ewentualnym cyfrowym euro, a zgłoszenia przyjmuje do 9 listopada.
Kupujący i dostawca mogą ustalić pięć kwestii przed płatnością agenta
- Które płatności: faktury lub dostawcy, których płatności agent może realizować, do jakiej kwoty, oraz kto zatwierdza każdą płatność, zanim agent zacznie działać.
- Limity: budżet, lista zatwierdzonych dostawców i powiązanie każdej płatności z fakturą, zapisane tam, gdzie system płatności może je stosować.
- Metoda płatności: czy agent płaci kartą, czy poleceniem przelewu, kto otrzymuje ostrzeżenie banku, gdy nazwa odbiorcy nie zgadza się z rachunkiem, i czy firma zrezygnowała z tej weryfikacji przy płatnościach zbiorczych.
- Dokumentacja: to, co zatwierdził człowiek, i to, co zrobił agent, przechowywane razem, bo w razie sporu liczyć się będzie jedno i drugie. Także przy rezerwacji frachtu krok zatwierdzania znajduje się w każdym systemie w innym miejscu.
- Umowy: co umowy z bankiem i z dostawcą mówią o płatności, która okaże się błędna, skoro w przypadku rachunków firmowych można odstąpić od zasad odpowiedzialności zapisanych w dyrektywie.
Źródła
- Visa, BILL i Billtrust. (2026). Visa, BILL and Billtrust launch first live pilot for trusted AI agent payments between buyer and supplier platforms. Business Wire, za pośrednictwem Visa Investor Relations, 20 października 2026 r.
- Waller, C. J. (2026). Payments in the age of AI agents. Wystąpienie na konferencji Sibos 2026, Miami, 29 września 2026 r. Bank Rozrachunków Międzynarodowych.
- Agent Payments Protocol. (2025). AP2: Agent Payments Protocol. Strona projektu AP2.
- FIDO Alliance. (2026). FIDO Alliance to develop standards for trusted AI agent interactions. Business Wire, za pośrednictwem StreetInsider, 28 kwietnia 2026 r.
- Europejski Bank Centralny. (2026). Payments statistics: second half of 2025. EBC, 22 lipca 2026 r.
- Parlament Europejski i Rada Unii Europejskiej. (2024). Rozporządzenie (UE) 2024/886 w odniesieniu do poleceń przelewu natychmiastowego w euro. Dziennik Urzędowy Unii Europejskiej.
- Parlament Europejski i Rada Unii Europejskiej. (2015). Dyrektywa (UE) 2015/2366 w sprawie usług płatniczych w ramach rynku wewnętrznego. Dziennik Urzędowy Unii Europejskiej.
- Parlament Europejski. (2026). Procedure file 2023/0210(COD): Payment services in the internal market. Legislative Observatory.
- Davidovic, S. i Tourpe, H. (2026). How agentic AI will reshape payments. IMF Note 2026/004. Międzynarodowy Fundusz Walutowy.
- Europejski Bank Centralny. (2026). Call for expressions of interest in a new wave of digital euro innovation platform activities. EBC, 28 września 2026 r.