

Στις 20 Οκτωβρίου ένα δίκτυο καρτών και δύο αμερικανικές εταιρείες λογισμικού, η μία για τις πληρωμές των αγοραστών προς τους προμηθευτές τους και η άλλη για τις εισπράξεις των προμηθευτών, ξεκίνησαν αυτό που περιγράφουν ως το πρώτο πιλοτικό πρόγραμμα σε πραγματικές συνθήκες, στο οποίο εργαλεία τεχνητής νοημοσύνης (ΤΝ) που ενεργούν αυτόνομα, αυτό που στα αγγλικά λέγεται AI agent, ξεκινούν και ολοκληρώνουν την εξόφληση τιμολογίων μέσα από τις πύλες πληρωμών των προμηθευτών. Το εργαλείο πληρώνει με κάρτα, χρησιμοποιώντας ψηφιακά διακριτικά (tokens) στη θέση των στοιχείων της, ώστε ο αγοραστής να μη χρειάζεται να δώσει τους κωδικούς του στην πύλη του προμηθευτή, και κάθε πληρωμή συνδέεται με συγκεκριμένο τιμολόγιο. Σύμφωνα με τις εταιρείες, το εργαλείο εξοφλεί μόνο τιμολόγια που έχει ήδη εγκρίνει ο αγοραστής και δεν αποφασίζει το ίδιο ποιες πληρωμές θα γίνουν. Το πρόγραμμα εκτελεί ήδη πληρωμές για τους αγοραστές που συμμετέχουν, ο αριθμός των οποίων δεν έχει ανακοινωθεί.
Ο άνθρωπος εγκρίνει το τιμολόγιο και το εργαλείο εκτελεί την πληρωμή
Σε ομιλία του στο συνέδριο Sibos στις 29 Σεπτεμβρίου, ο Christopher Waller, μέλος του διοικητικού συμβουλίου της Federal Reserve, της κεντρικής τράπεζας των ΗΠΑ, περιέγραψε δύο μοντέλα. Στο πρώτο ο αγοραστής χρησιμοποιεί το εργαλείο για να αναζητήσει και να συγκρίνει, ενώ την απόφαση και την πληρωμή τις κάνει ο ίδιος, και στο δεύτερο δίνει στο εργαλείο την εξουσία να αγοράζει και να πληρώνει για λογαριασμό του, μέσα σε όρια που θέτει ο ίδιος. Το πιλοτικό πρόγραμμα βρίσκεται ανάμεσα στα δύο, αφού η απόφαση για την πληρωμή μένει σε έναν άνθρωπο του οικονομικού τμήματος του αγοραστή, ενώ το εργαλείο αναλαμβάνει το βήμα που γινόταν ως τώρα με το χέρι, την καταχώριση των στοιχείων πληρωμής στην πύλη του προμηθευτή. Από την πλευρά του προμηθευτή, η πύλη αναγνωρίζει το καταχωρισμένο εργαλείο αντί να του κλείνει την πρόσβαση με τους ελέγχους που χρησιμοποιούν οι ιστότοποι για να αποκλείουν την αυτοματοποιημένη κίνηση.
Ο Waller είπε ακόμη ότι οι αγορές μεταξύ επιχειρήσεων ίσως ταιριάζουν ιδιαίτερα σε τέτοια εργαλεία, επειδή επαναλαμβάνονται και ακολουθούν σταθερούς κανόνες, όπως εγκεκριμένους προμηθευτές και όρια προϋπολογισμού. Πρόσθεσε ότι τα μεγαλύτερα ποσά αυξάνουν τον κίνδυνο ζημιάς όταν το εργαλείο κάνει λάθος ή ενεργεί χωρίς εξουσιοδότηση, οπότε θα χρειαστούν αυστηροί έλεγχοι και συνεχής παρακολούθηση.
Δίκτυα καρτών και ένας οργανισμός προτύπων ορίζουν πώς καταγράφεται η συγκατάθεση
Σύμφωνα με τον Waller, τα δίκτυα καρτών δημοσιεύουν τεχνικές προδιαγραφές που προβλέπουν την καταχώριση των εργαλείων και την καταγραφή της έγκρισης του κατόχου της κάρτας για κάθε πληρωμή που κάνει το εργαλείο. Το AP2, ανοιχτό πρωτόκολλο για πληρωμές από τέτοια εργαλεία που δημοσιεύτηκε για πρώτη φορά τον Σεπτέμβριο του 2025, καταγράφει τι επέτρεψε ο χρήστης σε δύο ψηφιακά διαπιστευτήρια με κρυπτογραφική υπογραφή. Το πρώτο αφορά τα προϊόντα και τους όρους που συμφωνήθηκαν με τον πωλητή και το δεύτερο εγκρίνει την πληρωμή από συγκεκριμένη κάρτα ή λογαριασμό. Και τα δύο ξεκινούν ως ένα σύνολο ορίων, για παράδειγμα ένας προϋπολογισμός, και κλείνουν όταν εγκριθούν η συγκεκριμένη αγορά και το ποσό, ώστε η αλυσίδα των διαπιστευτηρίων να αφήνει διαδρομή ελέγχου (audit trail) είτε είναι παρών άνθρωπος τη στιγμή της πληρωμής είτε όχι.
Τον Απρίλιο η FIDO Alliance, κλαδικός οργανισμός που συντάσσει πρότυπα ταυτοποίησης, σύστησε δύο ομάδες εργασίας για τα εργαλεία αυτά. Η πρώτη εξετάζει πώς οι χρήστες αναθέτουν ενέργειες στα εργαλεία και πώς ξεχωρίζουν οι ενέργειες που ξεκινά ο χρήστης από εκείνες που ξεκινά το εργαλείο, ενώ η δεύτερη συντάσσει προδιαγραφές για τις πληρωμές που ξεκινούν τα εργαλεία. Οι εργασίες καλύπτουν την επαληθεύσιμη καταγραφή των οδηγιών του χρήστη, την ταυτοποίηση του εργαλείου και την ανάθεση μέσα σε όρια που ελέγχει ο χρήστης, και σε αυτές έχει συνεισφερθεί και το AP2.
Η αξία των πληρωμών στην ευρωζώνη κινείται κυρίως με μεταφορές πίστωσης
Το πιλοτικό πρόγραμμα και οι προδιαγραφές αφορούν πληρωμές με κάρτα, όμως στην ευρωζώνη οι μεταφορές πίστωσης αντιστοιχούσαν στο 92% της αξίας των πληρωμών χωρίς μετρητά το δεύτερο εξάμηνο του 2025, σύμφωνα με την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ). Οι πληρωμές με κάρτα ήταν το 57% των συναλλαγών σε αριθμό, ενώ σε αξία έφτασαν τα 1,8 τρισ. ευρώ από σύνολο 117,8 τρισ., δηλαδή περίπου το 1,5%. Στο εμπόριο ελαιολάδου ο αγοραστής μπορεί να πληρώσει με προκαταβολή μέσω τραπεζικού εμβάσματος, με φορτωτικά έγγραφα για είσπραξη, με ενέγγυο πίστωση ή με ανοιχτό λογαριασμό, και κάθε τρόπος ορίζει διαφορετικό σημείο στο οποίο δεσμεύεται ο αγοραστής.
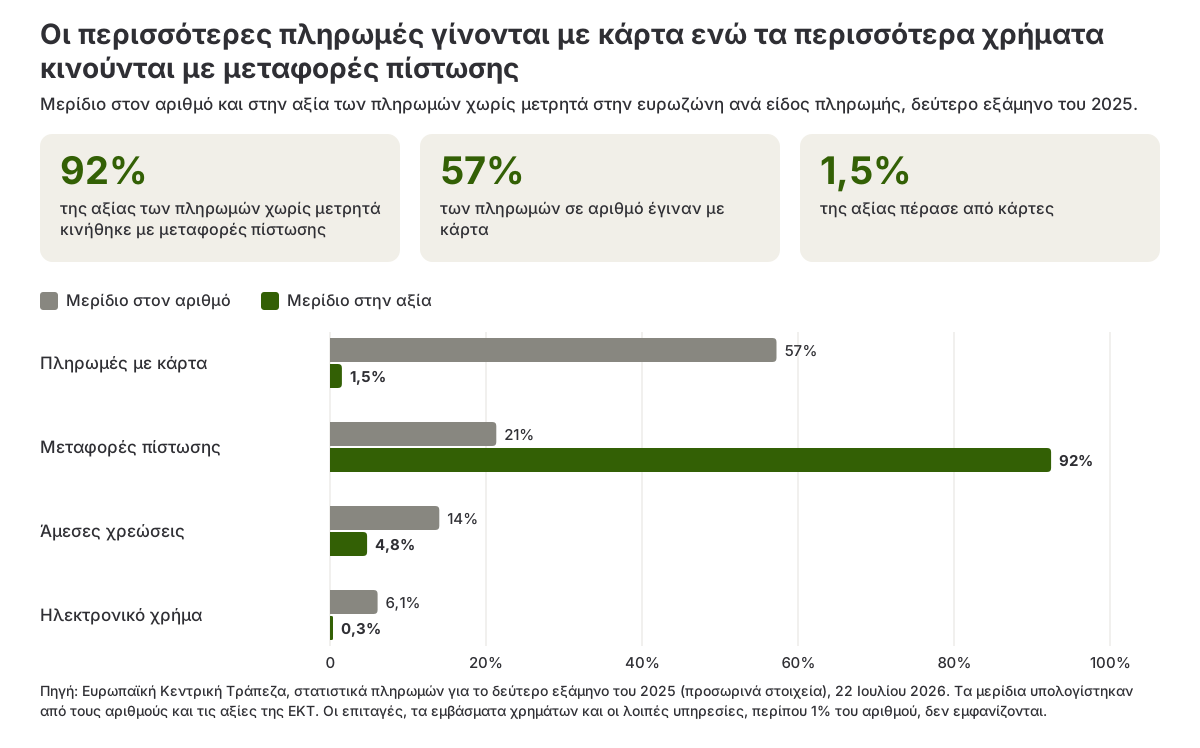
Πληρωμές χωρίς μετρητά στην ευρωζώνη ανά είδος, μερίδιο σε αριθμό και σε αξία, δεύτερο εξάμηνο του 2025. Πηγή: Ευρωπαϊκή Κεντρική Τράπεζα.
Από τις 9 Οκτωβρίου 2025, πριν ο πληρωτής στην ευρωζώνη εγκρίνει μια μεταφορά πίστωσης, ο πάροχος υπηρεσιών πληρωμών του υποχρεούται να ελέγξει αν το όνομα του δικαιούχου αντιστοιχεί στον αριθμό λογαριασμού, βάσει του κανονισμού για τις άμεσες μεταφορές πίστωσης σε ευρώ. Αν δεν αντιστοιχούν, η τράπεζα προειδοποιεί τον πληρωτή ότι τα χρήματα μπορεί να καταλήξουν σε λογαριασμό που δεν ανήκει στον δικαιούχο που δήλωσε, χωρίς όμως να μπορεί να τον εμποδίσει να εγκρίνει τη μεταφορά, ενώ οι επιχειρήσεις μπορούν να εξαιρεθούν από τον έλεγχο όταν στέλνουν πολλές εντολές πληρωμής μαζί.
Οι κανόνες της ΕΕ για τις πληρωμές δεν ορίζουν ακόμη ποιος ευθύνεται για το λάθος ενός εργαλείου ΤΝ
Σύμφωνα με την οδηγία για τις υπηρεσίες πληρωμών του 2015, που ισχύει ακόμη, μια πράξη πληρωμής θεωρείται εγκεκριμένη μόνον εάν ο πληρωτής έχει δώσει τη συγκατάθεσή του με τον τρόπο που έχει συμφωνήσει με τον πάροχό του, και ο πάροχος οφείλει να επιστρέψει το ποσό μιας μη εγκεκριμένης πράξης. Όταν ο πελάτης δεν είναι καταναλωτής, η τράπεζα και ο πελάτης μπορούν να συμφωνήσουν να μην εφαρμόζονται ορισμένες από τις διατάξεις για την ευθύνη. Η οδηγία δεν αναφέρεται σε εργαλεία ΤΝ, ενώ ο κανονισμός που θα αντικαταστήσει μεγάλο μέρος της, για τον οποίο οι διαπραγματευτές του Κοινοβουλίου και του Συμβουλίου συμφώνησαν τον Νοέμβριο του 2025, δεν είχε ακόμη εγκριθεί οριστικά στις 20 Οκτωβρίου 2026, με ενδεικτική ημερομηνία ψηφοφορίας στην Ολομέλεια του Κοινοβουλίου τις 14 Δεκεμβρίου.
Ο ίδιος ο Waller συνόψισε το πρόβλημα με το ερώτημα ποιος θα φέρει την ευθύνη αν ένα εργαλείο κάνει λάθος αγορά. Σημείωμα του Διεθνούς Νομισματικού Ταμείου (ΔΝΤ) που δημοσιεύτηκε τον Απρίλιο προτείνει να διευκρινιστεί το νομικό πλαίσιο για τις ενέργειες τέτοιων εργαλείων στις πληρωμές, ώστε να μειωθεί η αβεβαιότητα για την ευθύνη, ενώ η ΕΚΤ έχει καλέσει επιχειρήσεις σε εργαστήρια το 2027 για τα εργαλεία ΤΝ σε ένα ενδεχόμενο ψηφιακό ευρώ, με προθεσμία αιτήσεων ως τις 9 Νοεμβρίου.
Πέντε σημεία που ξεκαθαρίζει μια επιχείρηση πριν αναθέσει πληρωμές σε εργαλείο ΤΝ
- Ποιες πληρωμές: ποια τιμολόγια ή ποιους προμηθευτές μπορεί να εξοφλεί το εργαλείο, μέχρι ποιο ποσό, και ποιος εγκρίνει κάθε πληρωμή πριν από την εκτέλεσή της.
- Όρια: ο προϋπολογισμός, ο κατάλογος των εγκεκριμένων προμηθευτών και η σύνδεση κάθε πληρωμής με τιμολόγιο, καταγεγραμμένα εκεί όπου μπορεί να τα εφαρμόσει το σύστημα πληρωμών.
- Τρόπος πληρωμής: αν το εργαλείο πληρώνει με κάρτα ή με μεταφορά πίστωσης, ποιος λαμβάνει την προειδοποίηση της τράπεζας όταν το όνομα του δικαιούχου δεν αντιστοιχεί στον λογαριασμό, και αν η επιχείρηση έχει εξαιρεθεί από τον έλεγχο για τις μαζικές πληρωμές.
- Αρχεία: τι ενέκρινε ο άνθρωπος και τι έκανε το εργαλείο, φυλαγμένα μαζί, αφού σε μια διαφορά θα εξεταστούν και τα δύο. Και στις κρατήσεις ναύλων η έγκριση γίνεται σε διαφορετικό σημείο σε κάθε σύστημα.
- Συμβάσεις: τι προβλέπουν οι συμβάσεις με την τράπεζα και με τον προμηθευτή για μια πληρωμή που αποδεικνύεται λανθασμένη, δεδομένου ότι στους επαγγελματικούς λογαριασμούς επιτρέπονται αποκλίσεις από τους κανόνες ευθύνης της οδηγίας.
Πηγές
- Visa, BILL και Billtrust. (2026). Visa, BILL and Billtrust launch first live pilot for trusted AI agent payments between buyer and supplier platforms. Business Wire, μέσω Visa Investor Relations, 20 Οκτωβρίου 2026.
- Waller, C. J. (2026). Payments in the age of AI agents. Ομιλία στο Sibos 2026, Μαϊάμι, 29 Σεπτεμβρίου 2026. Τράπεζα Διεθνών Διακανονισμών.
- Agent Payments Protocol. (2025). AP2: Agent Payments Protocol. Ιστότοπος του έργου AP2.
- FIDO Alliance. (2026). FIDO Alliance to develop standards for trusted AI agent interactions. Business Wire, μέσω StreetInsider, 28 Απριλίου 2026.
- Ευρωπαϊκή Κεντρική Τράπεζα. (2026). Payments statistics: second half of 2025. ΕΚΤ, 22 Ιουλίου 2026.
- Ευρωπαϊκό Κοινοβούλιο και Συμβούλιο της Ευρωπαϊκής Ένωσης. (2024). Κανονισμός (ΕΕ) 2024/886 όσον αφορά τις άμεσες μεταφορές πίστωσης σε ευρώ. Επίσημη Εφημερίδα της Ευρωπαϊκής Ένωσης.
- Ευρωπαϊκό Κοινοβούλιο και Συμβούλιο της Ευρωπαϊκής Ένωσης. (2015). Οδηγία (ΕΕ) 2015/2366 σχετικά με τις υπηρεσίες πληρωμών στην εσωτερική αγορά. Επίσημη Εφημερίδα της Ευρωπαϊκής Ένωσης.
- Ευρωπαϊκό Κοινοβούλιο. (2026). Procedure file 2023/0210(COD): Payment services in the internal market. Legislative Observatory.
- Davidovic, S. και Tourpe, H. (2026). How agentic AI will reshape payments. IMF Note 2026/004. Διεθνές Νομισματικό Ταμείο.
- Ευρωπαϊκή Κεντρική Τράπεζα. (2026). Call for expressions of interest in a new wave of digital euro innovation platform activities. ΕΚΤ, 28 Σεπτεμβρίου 2026.