


Il 20 ottobre un circuito di carte e due società statunitensi di software, una dedicata alle fatture passive degli acquirenti e l’altra agli incassi dei fornitori, hanno avviato quello che descrivono come il primo progetto pilota operativo in cui agenti di IA avviano e completano il pagamento di fatture attraverso i portali di pagamento dei fornitori. Un agente di IA, in questo caso, è un software autorizzato a svolgere da solo alcuni passaggi per conto di un’impresa. L’agente paga con carta tramite credenziali tokenizzate, così l’acquirente non deve fornire i propri dati di accesso al portale del fornitore, e ogni pagamento è collegato a una fattura specifica. Secondo le società, l’agente paga solo fatture che l’acquirente ha già approvato e non prende decisioni di pagamento. Il progetto pilota sta già gestendo pagamenti per gli acquirenti che vi partecipano, di cui le società non hanno indicato il numero.
La persona approva la fattura e l’agente esegue il pagamento
In un intervento alla conferenza Sibos del 29 settembre, Christopher Waller, membro del Consiglio dei governatori della Federal Reserve statunitense, ha descritto due modelli. Nel primo l’acquirente usa un agente per cercare e confrontare, poi decide e paga lui stesso. Nel secondo affida all’agente il potere di acquistare e pagare per suo conto, entro limiti che stabilisce lui. Il progetto pilota si colloca a metà strada, perché la decisione di pagare resta a una persona dell’ufficio amministrativo dell’acquirente, mentre l’agente si occupa del passaggio che prima qualcuno svolgeva a mano, cioè inserire i dati di pagamento nel portale del fornitore. Dal lato del fornitore, il portale riconosce l’agente registrato invece di bloccarlo con i controlli che i siti web usano per tenere fuori il traffico automatizzato.
Waller ha detto anche che gli acquisti tra imprese potrebbero prestarsi bene agli agenti, perché si ripetono e seguono regole fisse, come i fornitori approvati e i limiti di budget. Ha aggiunto che gli importi più elevati aumentano l’esposizione quando un agente sbaglia o agisce senza autorizzazione, e che serviranno controlli e un monitoraggio rigorosi.
I circuiti delle carte e un’associazione di settore definiscono come registrare il consenso
Secondo Waller, i circuiti delle carte stanno pubblicando specifiche tecniche che prevedono modalità per registrare gli agenti e per conservare traccia dell’approvazione che il titolare della carta dà al pagamento di un agente. AP2, un protocollo aperto per i pagamenti degli agenti pubblicato per la prima volta a settembre 2025, registra ciò che l’utente ha autorizzato in due credenziali digitali firmate. La prima riguarda i prodotti e le condizioni concordati con il venditore, la seconda autorizza un pagamento da una carta o da un conto specifico. Ciascuna nasce come un insieme di limiti, per esempio un budget, e viene chiusa quando si approvano un acquisto e un importo precisi, così la catena delle credenziali lascia una traccia di controllo (audit trail), che al momento del pagamento una persona sia presente o no.
Ad aprile la FIDO Alliance, un’associazione di settore che elabora standard di autenticazione, ha istituito due gruppi di lavoro dedicati agli agenti. Il primo si occupa di come gli utenti delegano azioni agli agenti e di come distinguere le azioni avviate da un utente da quelle avviate da un agente. Il secondo scrive specifiche per i pagamenti avviati dagli agenti. Il lavoro riguarda istruzioni dell’utente verificabili, autenticazione degli agenti e delega entro limiti controllati dall’utente, e tra i contributi ricevuti c’è anche AP2.
Nell’area dell’euro la maggior parte del valore dei pagamenti passa per bonifico
Il progetto pilota e le specifiche sono pensati per i pagamenti con carta, ma nell’area dell’euro i bonifici hanno movimentato il 92% del valore dei pagamenti diversi dal contante nel secondo semestre del 2025, secondo la Banca centrale europea. I pagamenti con carta rappresentavano il 57% del numero di operazioni, ma 1,8 mila miliardi di euro su un totale di 117,8 mila miliardi, circa l’1,5% del valore. Nel commercio dell’olio d’oliva un acquirente può pagare in anticipo con bonifico, tramite incasso documentario, con lettera di credito o in conto aperto, e ciascun metodo fissa un momento diverso in cui l’acquirente si impegna.
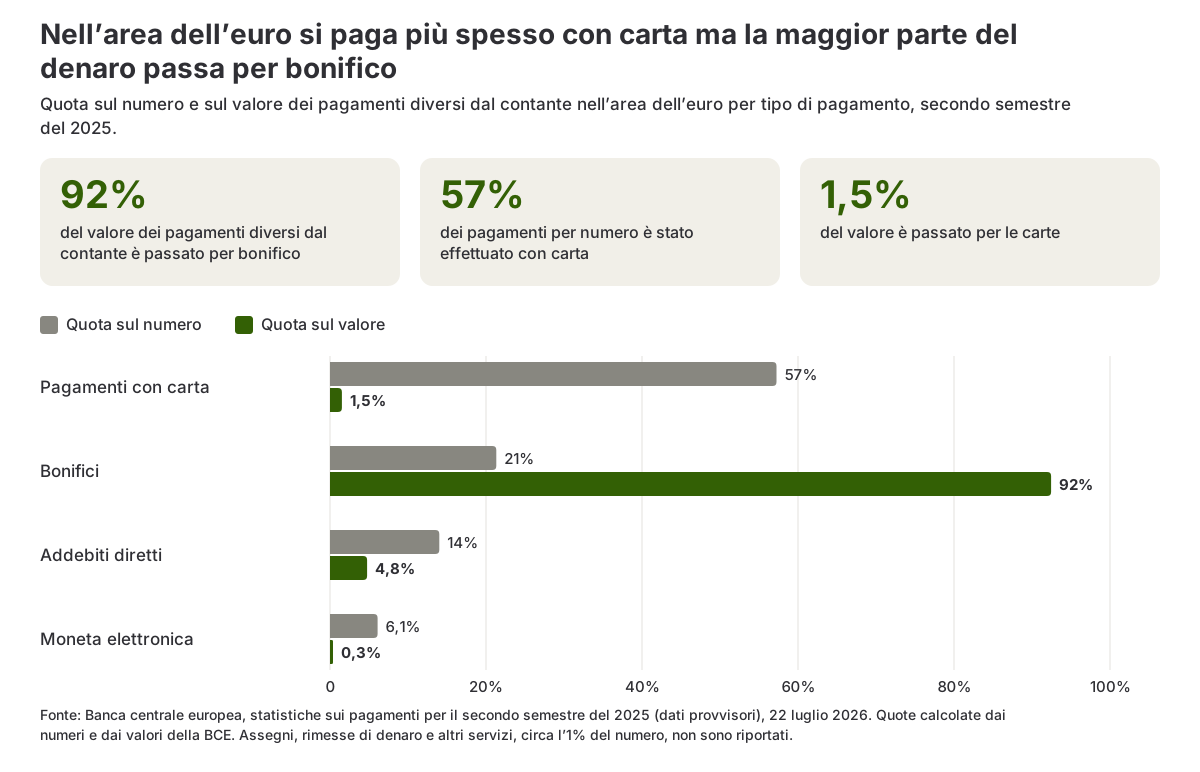
Pagamenti diversi dal contante nell’area dell’euro per tipo, quota sul numero e quota sul valore, secondo semestre del 2025. Fonte: Banca centrale europea.
Dal 9 ottobre 2025, prima che un pagatore dell’area dell’euro autorizzi un bonifico, il suo prestatore di servizi di pagamento deve verificare se il nome del beneficiario corrisponde al numero di conto, in base al regolamento sui bonifici istantanei in euro. Se i due dati non corrispondono, la banca avvisa il pagatore che i fondi potrebbero finire su un conto non detenuto dal beneficiario indicato, ma non può impedirgli di autorizzare il bonifico. I clienti che non sono consumatori possono rinunciare alla verifica quando inviano più ordini di pagamento in un unico pacchetto.
Le norme UE sui pagamenti non dicono ancora chi risponde dell’errore di un agente
In base alla direttiva sui servizi di pagamento del 2015, ancora in vigore, un’operazione di pagamento è considerata autorizzata solo se il pagatore ha prestato il suo consenso nella forma concordata con la banca, e la banca deve rimborsare l’importo di un’operazione di pagamento non autorizzata. Se il cliente non è un consumatore, la banca e il cliente possono concordare che diverse disposizioni sulla responsabilità non si applichino. La direttiva non si occupa degli agenti di IA. Il regolamento che dovrà sostituirne gran parte, concordato dai negoziatori del Parlamento e del Consiglio a novembre 2025, al 20 ottobre 2026 era ancora in attesa dell’adozione definitiva, con un voto in plenaria del Parlamento indicato per il 14 dicembre.
Lo stesso Waller ha riassunto il problema chiedendosi chi ne risponda se un agente fa l’acquisto sbagliato. Una nota del Fondo monetario internazionale (FMI) pubblicata ad aprile raccomanda di chiarire il quadro giuridico delle azioni degli agenti nei pagamenti, così da ridurre l’incertezza sulla responsabilità, e la BCE ha invitato le imprese a workshop nel 2027 sugli agenti di IA in un possibile euro digitale, con candidature aperte fino al 9 novembre.
Cinque punti che acquirente e fornitore possono chiarire prima che un agente paghi
- Quali pagamenti: le fatture o i fornitori che un agente può pagare, fino a quale importo, e chi approva ogni pagamento prima che l’agente agisca.
- Limiti: il budget, l’elenco dei fornitori approvati e il collegamento tra ogni pagamento e una fattura, messi per iscritto dove il sistema di pagamento può applicarli.
- Metodo di pagamento: se l’agente paga con carta o con bonifico, chi riceve l’avviso della banca quando il nome del beneficiario non corrisponde al conto, e se l’impresa ha rinunciato a quella verifica per gli ordini inviati in pacchetto.
- Documentazione: ciò che la persona ha approvato e ciò che l’agente ha fatto, conservati insieme, perché un’eventuale contestazione si baserà su entrambi. Anche nella prenotazione delle spedizioni il passaggio di approvazione si trova in un punto diverso in ogni sistema.
- Contratti: cosa prevedono gli accordi con la banca e con il fornitore per un pagamento che si rivela sbagliato, dato che per i conti aziendali è possibile derogare alle norme della direttiva sulla responsabilità.
Fonti
- Visa, BILL e Billtrust. (2026). Visa, BILL and Billtrust launch first live pilot for trusted AI agent payments between buyer and supplier platforms. Business Wire, tramite Visa Investor Relations, 20 ottobre 2026.
- Waller, C. J. (2026). Payments in the age of AI agents. Intervento al Sibos 2026, Miami, 29 settembre 2026. Banca dei regolamenti internazionali.
- Agent Payments Protocol. (2025). AP2: Agent Payments Protocol. Sito del progetto AP2.
- FIDO Alliance. (2026). FIDO Alliance to develop standards for trusted AI agent interactions. Business Wire, tramite StreetInsider, 28 aprile 2026.
- Banca centrale europea. (2026). Payments statistics: second half of 2025. BCE, 22 luglio 2026.
- Parlamento europeo e Consiglio dell’Unione europea. (2024). Regolamento (UE) 2024/886 per quanto riguarda i bonifici istantanei in euro. Gazzetta ufficiale dell’Unione europea.
- Parlamento europeo e Consiglio dell’Unione europea. (2015). Direttiva (UE) 2015/2366 relativa ai servizi di pagamento nel mercato interno. Gazzetta ufficiale dell’Unione europea.
- Parlamento europeo. (2026). Procedure file 2023/0210(COD): Payment services in the internal market. Legislative Observatory.
- Davidovic, S. e Tourpe, H. (2026). How agentic AI will reshape payments. IMF Note 2026/004. Fondo monetario internazionale.
- Banca centrale europea. (2026). Call for expressions of interest in a new wave of digital euro innovation platform activities. BCE, 28 settembre 2026.