


Am 20. Oktober haben ein Kartennetzwerk und zwei US-Softwareunternehmen, eines für die Kreditorenbuchhaltung von Käufern und eines für das Forderungsmanagement von Lieferanten, nach eigener Darstellung das erste Pilotprojekt im Echtbetrieb gestartet, in dem KI-Agenten Rechnungszahlungen über die Zahlungsportale von Lieferanten auslösen und abschließen. Ein KI-Agent ist hier eine Software, die im Auftrag eines Unternehmens selbstständig Arbeitsschritte ausführen darf. Der Agent zahlt per Karte mit tokenisierten Zugangsdaten, sodass der Käufer seine Anmeldedaten für das Portal des Lieferanten nicht weitergeben muss, und jede Zahlung ist einer bestimmten Rechnung zugeordnet. Nach Angaben der Unternehmen bezahlt der Agent nur Rechnungen, die der Käufer bereits freigegeben hat, und trifft selbst keine Zahlungsentscheidungen. Das Pilotprojekt wickelt bereits Zahlungen für teilnehmende Käufer ab, deren Zahl die Unternehmen nicht genannt haben.
Der Mensch gibt die Rechnung frei und der Agent führt die Zahlung aus
In einer Rede auf der Konferenz Sibos am 29. September beschrieb Christopher Waller, Mitglied des Direktoriums der US-Notenbank Federal Reserve, zwei Modelle. Im ersten nutzt ein Käufer einen Agenten zum Suchen und Vergleichen, entscheidet und bezahlt dann aber selbst. Im zweiten überträgt der Käufer dem Agenten die Befugnis, in seinem Namen einzukaufen und zu bezahlen, innerhalb von Grenzen, die er selbst festlegt. Das Pilotprojekt liegt zwischen beiden Modellen. Die Entscheidung über die Zahlung bleibt bei einem Menschen in der Finanzabteilung des Käufers, während der Agent den Schritt übernimmt, den bisher jemand von Hand erledigte, nämlich die Eingabe der Zahlungsdaten im Portal des Lieferanten. Auf der Seite des Lieferanten erkennt das Portal den registrierten Agenten, statt ihn mit den Prüfungen zu blockieren, mit denen Websites automatisierten Datenverkehr fernhalten.
Waller sagte außerdem, Käufe zwischen Unternehmen könnten sich gut für Agenten eignen, weil sie sich wiederholen und festen Regeln folgen, etwa freigegebenen Lieferanten und Budgetgrenzen. Er fügte hinzu, dass die höheren Beträge das Risiko vergrößern, falls ein Agent einen Fehler macht oder ohne Befugnis handelt, und dass es dafür strenge Kontrollen und eine laufende Überwachung brauchen wird.
Kartennetzwerke und ein Standardisierungsgremium regeln die Erfassung der Zustimmung
Laut Waller veröffentlichen Kartennetzwerke technische Spezifikationen, die unter anderem Verfahren enthalten, mit denen Agenten registriert und die Freigabe einer Zahlung des Agenten durch den Karteninhaber protokolliert werden. AP2, ein offenes Protokoll für Zahlungen durch Agenten, das erstmals im September 2025 veröffentlicht wurde, hält in zwei signierten digitalen Nachweisen fest, was der Nutzer erlaubt hat. Der eine erfasst die mit dem Verkäufer vereinbarten Artikel und Bedingungen, der andere autorisiert eine Zahlung von einer bestimmten Karte oder einem bestimmten Konto. Beide beginnen als Rahmen mit Grenzen wie einem Budget und werden abgeschlossen, sobald ein konkreter Kauf und ein Betrag freigegeben sind. So entsteht aus der Kette der Nachweise ein Prüfpfad, unabhängig davon, ob bei der Zahlung ein Mensch anwesend ist oder nicht.
Im April hat die FIDO Alliance, ein Branchenverband, der Standards für die Authentifizierung entwickelt, zwei Arbeitsgruppen zu Agenten eingerichtet. Die eine befasst sich damit, wie Nutzer Handlungen an Agenten übertragen und wie sich Handlungen, die ein Nutzer auslöst, von solchen unterscheiden lassen, die ein Agent auslöst. Die andere erarbeitet Spezifikationen für Zahlungen, die Agenten auslösen. Die Arbeit umfasst überprüfbare Anweisungen der Nutzer, die Authentifizierung von Agenten und die Übertragung von Befugnissen innerhalb von Grenzen, die der Nutzer kontrolliert. Auch AP2 wurde in diese Arbeit eingebracht.
Der größte Teil des Zahlungswerts im Euroraum fließt per Überweisung
Das Pilotprojekt und die Spezifikationen sind auf Kartenzahlungen ausgelegt. Im zweiten Halbjahr 2025 entfielen im Euroraum jedoch 92 % des Werts der unbaren Zahlungen auf Überweisungen, wie die Europäische Zentralbank (EZB) meldet. Kartenzahlungen machten 57 % der Zahl der Transaktionen aus, aber nur 1,8 Billionen Euro von insgesamt 117,8 Billionen Euro, also etwa 1,5 % des Werts. Im Olivenölhandel kann ein Käufer per Vorauskasse mit Banküberweisung, per Dokumenteninkasso, per Akkreditiv oder auf offene Rechnung bezahlen, und jede dieser Zahlungsarten legt einen anderen Zeitpunkt fest, an dem sich der Käufer bindet.
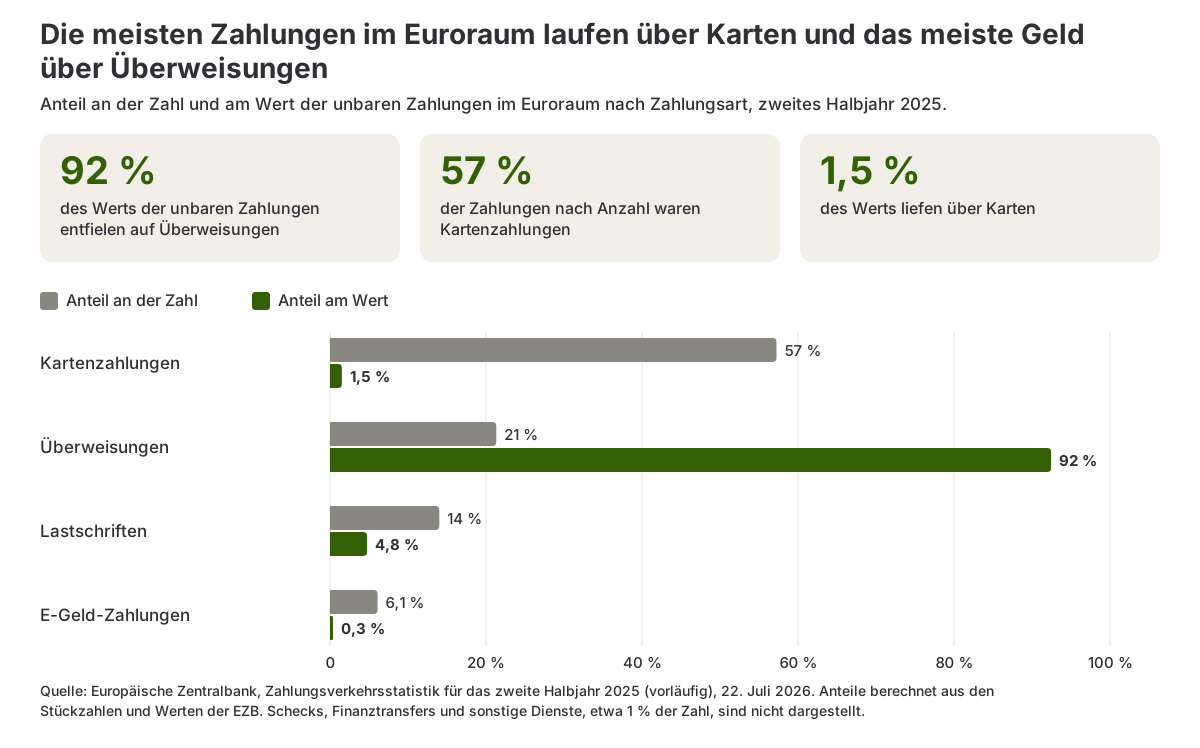
Unbare Zahlungen im Euroraum nach Zahlungsart, Anteil an der Zahl und am Wert, zweites Halbjahr 2025. Quelle: Europäische Zentralbank.
Seit dem 9. Oktober 2025 muss im Euroraum der Zahlungsdienstleister des Zahlers, meist seine Bank, vor der Autorisierung einer Überweisung prüfen, ob der Name des Zahlungsempfängers zur Kontonummer passt. Das schreibt die Verordnung über Echtzeitüberweisungen in Euro vor. Stimmen beide nicht überein, warnt die Bank den Zahler, dass das Geld auf ein Konto gelangen könnte, das nicht dem angegebenen Zahlungsempfänger gehört. Sie darf den Zahler aber nicht daran hindern, die Überweisung zu autorisieren. Geschäftskunden, die mehrere Zahlungsaufträge als Bündel einreichen, können auf diese Empfängerüberprüfung verzichten.
Die EU-Zahlungsregeln klären die Haftung für Fehler eines KI-Agenten noch nicht
Nach der Zahlungsdiensterichtlinie von 2015, die noch in Kraft ist, gilt ein Zahlungsvorgang nur dann als autorisiert, wenn der Zahler zugestimmt hat, und zwar in der mit seinem Zahlungsdienstleister vereinbarten Form. Bei einem nicht autorisierten Zahlungsvorgang muss der Zahlungsdienstleister den Betrag erstatten. Ist der Kunde kein Verbraucher, können Bank und Kunde vereinbaren, dass mehrere der Haftungsbestimmungen nicht angewandt werden. Mit KI-Agenten befasst sich die Richtlinie nicht. Die Verordnung, die große Teile der Richtlinie ersetzen soll und auf die sich die Verhandlungsführer von Parlament und Rat im November 2025 geeinigt haben, war am 20. Oktober 2026 noch nicht endgültig angenommen. Als Termin für die Abstimmung im Plenum des Parlaments ist vorläufig der 14. Dezember angegeben.
Waller selbst fasste das Problem in der Frage zusammen, wer haftet, wenn ein Agent den falschen Kauf tätigt. Eine im April veröffentlichte Kurzstudie des Internationalen Währungsfonds (IWF) empfiehlt, den Rechtsrahmen für Handlungen von Agenten im Zahlungsverkehr zu klären, um die Unsicherheit über die Haftung zu verringern. Die EZB hat Unternehmen zu Workshops im Jahr 2027 eingeladen, in denen es um KI-Agenten bei einem möglichen digitalen Euro geht. Bewerbungen sind bis zum 9. November möglich.
Käufer und Lieferanten können vor der Zahlung durch einen Agenten fünf Punkte klären
- Welche Zahlungen: welche Rechnungen oder Lieferanten ein Agent bezahlen darf, bis zu welchem Betrag und wer jede Zahlung freigibt, bevor der Agent handelt.
- Grenzen: das Budget, die Liste der freigegebenen Lieferanten und die Zuordnung jeder Zahlung zu einer Rechnung, schriftlich festgehalten an einer Stelle, an der das Zahlungssystem sie anwenden kann.
- Zahlungsart: ob der Agent per Karte oder per Überweisung zahlt, wer die Warnung der Bank erhält, wenn der Name eines Zahlungsempfängers nicht zum Konto passt, und ob das Unternehmen bei Sammelzahlungen auf diese Prüfung verzichtet hat.
- Aufzeichnungen: was der Mensch freigegeben und was der Agent getan hat, nebeneinander aufbewahrt, denn in einem Streitfall kommt es auf beides an. Auch bei der Frachtbuchung liegt der Freigabeschritt in jedem System an einer anderen Stelle.
- Verträge: was die Vereinbarungen mit der Bank und mit dem Lieferanten für eine Zahlung vorsehen, die sich als falsch herausstellt, da bei Geschäftskonten von den Haftungsregeln der Richtlinie abgewichen werden kann.
Quellen
- Visa, BILL und Billtrust. (2026). Visa, BILL and Billtrust launch first live pilot for trusted AI agent payments between buyer and supplier platforms. Business Wire, über Visa Investor Relations, 20. Oktober 2026.
- Waller, C. J. (2026). Payments in the age of AI agents. Rede auf der Sibos 2026, Miami, 29. September 2026. Bank für Internationalen Zahlungsausgleich.
- Agent Payments Protocol. (2025). AP2: Agent Payments Protocol. Website des AP2-Projekts.
- FIDO Alliance. (2026). FIDO Alliance to develop standards for trusted AI agent interactions. Business Wire, über StreetInsider, 28. April 2026.
- Europäische Zentralbank. (2026). Payments statistics: second half of 2025. EZB, 22. Juli 2026.
- Europäisches Parlament und Rat der Europäischen Union. (2024). Verordnung (EU) 2024/886 im Hinblick auf Echtzeitüberweisungen in Euro. Amtsblatt der Europäischen Union.
- Europäisches Parlament und Rat der Europäischen Union. (2015). Richtlinie (EU) 2015/2366 über Zahlungsdienste im Binnenmarkt. Amtsblatt der Europäischen Union.
- Europäisches Parlament. (2026). Procedure file 2023/0210(COD): Payment services in the internal market. Legislative Observatory.
- Davidovic, S. und Tourpe, H. (2026). How agentic AI will reshape payments. IMF Note 2026/004. Internationaler Währungsfonds.
- Europäische Zentralbank. (2026). Call for expressions of interest in a new wave of digital euro innovation platform activities. EZB, 28. September 2026.