


Le 20 octobre, un réseau de cartes de paiement et deux éditeurs de logiciels américains, l’un pour la gestion des factures fournisseurs côté acheteurs, l’autre pour l’encaissement côté fournisseurs, ont lancé ce qu’ils présentent comme le premier projet pilote en conditions réelles dans lequel des agents d’IA initient et règlent des paiements de factures sur les portails de paiement des fournisseurs. Un agent d’IA est ici un outil d’intelligence artificielle autorisé à effectuer seul certaines tâches pour le compte d’une entreprise. L’agent paie par carte, avec des données de carte remplacées par des jetons, si bien que l’acheteur n’a pas à communiquer ses codes d’accès au portail du fournisseur, et chaque paiement est rattaché à une facture précise. Selon les entreprises, l’agent ne règle que des factures déjà validées par l’acheteur et ne prend aucune décision de paiement. Le projet pilote traite déjà des paiements pour les acheteurs participants, dont les entreprises n’ont pas précisé le nombre.
Une personne valide la facture et l’agent exécute le paiement
Dans un discours prononcé à la conférence Sibos le 29 septembre, Christopher Waller, membre du Conseil des gouverneurs de la Réserve fédérale américaine, a décrit deux modèles. Dans le premier, l’acheteur se sert d’un agent pour chercher et comparer, puis il décide et paie lui-même. Dans le second, il donne à l’agent le pouvoir d’acheter et de payer en son nom, dans des limites qu’il fixe. Le projet pilote se situe entre les deux, puisque la décision de payer reste entre les mains d’une personne du service financier de l’acheteur, tandis que l’agent prend en charge l’étape qui se faisait jusqu’ici à la main, la saisie des données de paiement sur le portail du fournisseur. Côté fournisseur, le portail reconnaît l’agent enregistré au lieu de le bloquer avec les contrôles que les sites web utilisent pour écarter le trafic automatisé.
Christopher Waller a également estimé que les achats entre entreprises pourraient bien convenir aux agents, parce qu’ils se répètent et suivent des règles établies, comme une liste de fournisseurs agréés et des plafonds budgétaires. Il a ajouté que les montants plus élevés en jeu accroissent l’exposition au risque lorsqu’un agent se trompe ou agit sans autorisation, et qu’il faudra des contrôles solides et une surveillance continue.
Les réseaux de cartes et un organisme de normalisation définissent comment enregistrer le consentement
Selon Christopher Waller, les réseaux de cartes publient des spécifications techniques qui permettent notamment d’enregistrer les agents et de garder une trace de l’accord donné par le titulaire de la carte pour chaque paiement d’un agent. AP2, un protocole ouvert pour les paiements effectués par des agents, publié pour la première fois en septembre 2025, consigne ce que l’utilisateur a autorisé dans deux attestations numériques signées. La première porte sur les articles et les conditions convenus avec le vendeur, la seconde autorise un paiement depuis une carte ou un compte précis. Chacune commence par un ensemble de limites, comme un budget, puis se referme une fois un achat et un montant précis validés, de sorte que la chaîne d’attestations laisse une piste d’audit, qu’une personne soit présente ou non au moment du paiement.
En avril, la FIDO Alliance, une organisation professionnelle qui élabore des normes d’authentification, a créé deux groupes de travail consacrés aux agents. Le premier étudie la manière dont les utilisateurs délèguent des actions aux agents et dont on distingue les actions lancées par un utilisateur de celles lancées par un agent. Le second rédige des spécifications pour les paiements initiés par des agents. Ces travaux portent sur des instructions vérifiables de l’utilisateur, sur l’authentification des agents et sur la délégation dans des limites que l’utilisateur contrôle, et AP2 compte parmi les contributions qui leur ont été apportées.
L’essentiel de la valeur des paiements dans la zone euro passe par virement
Le projet pilote et les spécifications sont conçus pour les paiements par carte, alors que dans la zone euro les virements ont représenté 92 % de la valeur des paiements scripturaux, c’est-à-dire autres qu’en espèces, au second semestre 2025, selon la Banque centrale européenne (BCE). Les paiements par carte comptaient pour 57 % du nombre d’opérations, mais pour 1,8 billion d’euros seulement sur un total de 117,8 billions, soit environ 1,5 % de la valeur. Dans le commerce de l’huile d’olive, un acheteur peut payer d’avance par virement, par remise documentaire, par crédit documentaire ou en compte ouvert, et chaque mode de paiement fixe un moment différent où l’acheteur s’engage.
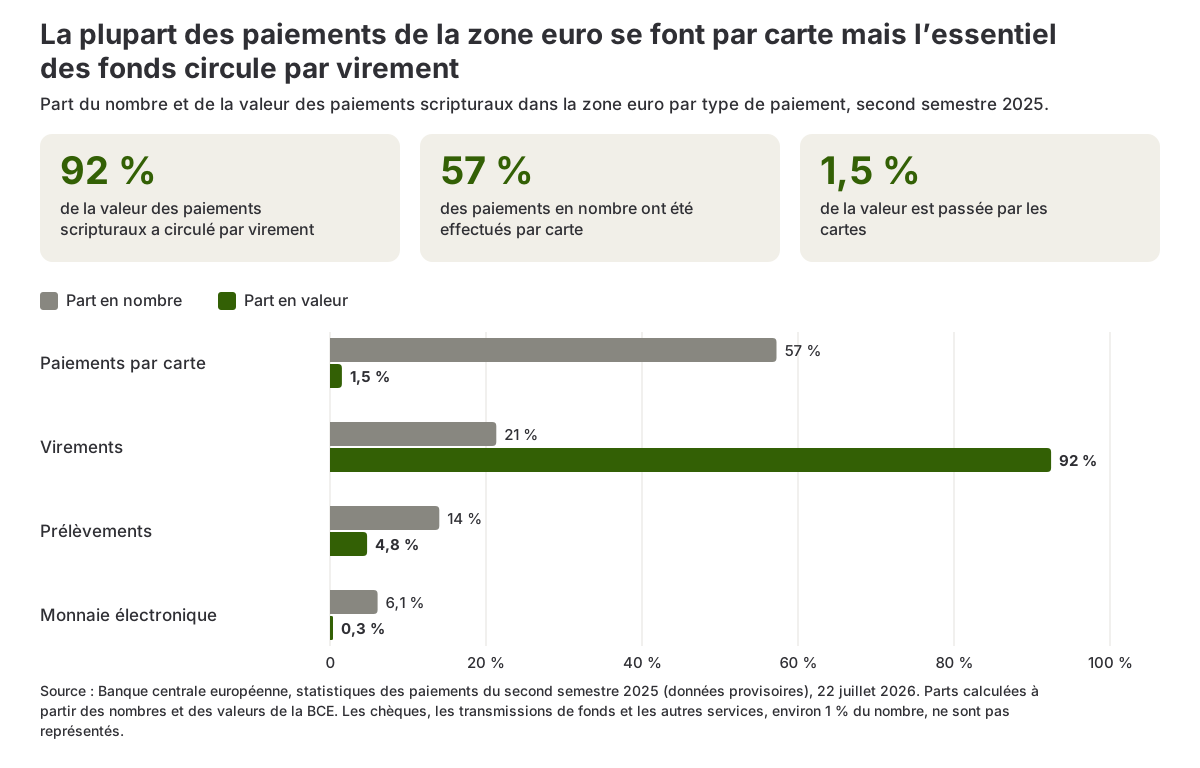
Paiements scripturaux dans la zone euro par type, part en nombre et part en valeur, second semestre 2025. Source : Banque centrale européenne.
Depuis le 9 octobre 2025, dans la zone euro, avant qu’un payeur autorise un virement, son prestataire de services de paiement doit vérifier si le nom du bénéficiaire concorde avec le numéro de compte, en application du règlement sur les virements instantanés en euros. En cas de discordance, la banque avertit le payeur que les fonds pourraient être virés sur un compte qui n’est pas détenu par le bénéficiaire indiqué, mais elle ne peut pas l’empêcher d’autoriser le virement. Les utilisateurs qui ne sont pas des consommateurs, comme les entreprises, peuvent renoncer à cette vérification lorsqu’ils soumettent plusieurs ordres de paiement sous une forme groupée.
Les règles européennes sur les paiements ne disent pas encore qui répond de l’erreur d’un agent
Selon la directive de 2015 concernant les services de paiement, toujours en vigueur, une opération de paiement n’est réputée autorisée que si le payeur a donné son consentement sous la forme convenue avec son prestataire, et ce dernier doit rembourser au payeur une opération non autorisée. Lorsque le client n’est pas un consommateur, la banque et le client peuvent convenir d’écarter plusieurs des dispositions relatives à la responsabilité. La directive ne traite pas des agents d’IA. Le règlement appelé à en remplacer une grande partie, sur lequel les négociateurs du Parlement et du Conseil se sont accordés en novembre 2025, n’avait toujours pas été adopté définitivement au 20 octobre 2026, et la date indicative du vote du Parlement en séance plénière était fixée au 14 décembre.
Christopher Waller a lui-même résumé le problème en se demandant qui serait responsable si un agent faisait un mauvais achat. Une note du Fonds monétaire international (FMI) publiée en avril recommande de clarifier le cadre juridique applicable aux actions des agents dans les paiements, afin de réduire l’incertitude sur la responsabilité, et la BCE a invité les entreprises à des ateliers en 2027 sur les agents d’IA dans un éventuel euro numérique, avec des candidatures ouvertes jusqu’au 9 novembre.
Cinq points qu’un acheteur ou un fournisseur peut clarifier avant qu’un agent ne paie
- Paiements concernés : les factures ou les fournisseurs qu’un agent peut payer, jusqu’à quel montant, et qui valide chaque paiement avant que l’agent agisse.
- Limites : le budget, la liste des fournisseurs agréés et le rattachement de chaque paiement à une facture, inscrits là où le système de paiement peut les appliquer.
- Mode de paiement : si l’agent paie par carte ou par virement, qui reçoit l’avertissement de la banque lorsque le nom du bénéficiaire ne concorde pas avec le compte, et si l’entreprise a renoncé à cette vérification pour les paiements groupés.
- Traces : ce que la personne a validé et ce que l’agent a fait, conservés ensemble, car un litige portera sur les deux. Dans la réservation de fret aussi, l’étape de validation se situe à un endroit différent dans chaque système.
- Contrats : ce que prévoient les contrats avec la banque et avec le fournisseur pour un paiement qui se révèle erroné, puisque les comptes professionnels peuvent déroger aux règles de responsabilité de la directive.
Sources
- Visa, BILL et Billtrust. (2026). Visa, BILL and Billtrust launch first live pilot for trusted AI agent payments between buyer and supplier platforms. Business Wire, via Visa Investor Relations, 20 octobre 2026.
- Waller, C. J. (2026). Payments in the age of AI agents. Discours prononcé à Sibos 2026, Miami, 29 septembre 2026. Banque des règlements internationaux.
- Agent Payments Protocol. (2025). AP2: Agent Payments Protocol. Site du projet AP2.
- FIDO Alliance. (2026). FIDO Alliance to develop standards for trusted AI agent interactions. Business Wire, via StreetInsider, 28 avril 2026.
- Banque centrale européenne. (2026). Payments statistics: second half of 2025. BCE, 22 juillet 2026.
- Parlement européen et Conseil de l’Union européenne. (2024). Règlement (UE) 2024/886 en ce qui concerne les virements instantanés en euros. Journal officiel de l’Union européenne.
- Parlement européen et Conseil de l’Union européenne. (2015). Directive (UE) 2015/2366 concernant les services de paiement dans le marché intérieur. Journal officiel de l’Union européenne.
- Parlement européen. (2026). Procedure file 2023/0210(COD): Payment services in the internal market. Observatoire législatif.
- Davidovic, S. et Tourpe, H. (2026). How agentic AI will reshape payments. IMF Note 2026/004. Fonds monétaire international.
- Banque centrale européenne. (2026). Call for expressions of interest in a new wave of digital euro innovation platform activities. BCE, 28 septembre 2026.