


El 20 de octubre, una red de tarjetas y dos empresas estadounidenses de software, una que gestiona las cuentas por pagar de los compradores y otra que gestiona los cobros de los proveedores, pusieron en marcha lo que presentan como el primer piloto en condiciones reales en el que agentes de IA inician y completan el pago de facturas a través de los portales de pago de los proveedores. Un agente de IA es, en este caso, una herramienta de inteligencia artificial autorizada a realizar tareas por su cuenta en nombre de una empresa. El agente paga con tarjeta mediante credenciales tokenizadas, es decir, con un código que sustituye a los datos de la tarjeta, de modo que el comprador no tiene que dar sus claves de acceso al portal del proveedor, y cada pago queda vinculado a una factura concreta. Según las empresas, el agente solo paga facturas que el comprador ya ha aprobado y no toma decisiones de pago. El piloto ya procesa pagos con los compradores participantes, cuyo número las empresas no han dado a conocer.
La persona aprueba la factura y el agente ejecuta el pago
En un discurso en la conferencia Sibos del 29 de septiembre, Christopher Waller, miembro de la Junta de Gobernadores de la Reserva Federal de Estados Unidos, describió dos modelos. En el primero, el comprador usa un agente para buscar y comparar, y después decide y paga él mismo. En el segundo, el comprador da al agente autoridad para comprar y pagar en su nombre, dentro de los límites que él fija. El piloto se sitúa entre los dos, porque la decisión de pagar sigue en manos de una persona del departamento financiero del comprador, mientras que el agente se encarga del paso que antes alguien hacía a mano, introducir los datos de pago en el portal del proveedor. Del lado del proveedor, el portal reconoce al agente registrado en lugar de bloquearlo con los controles que usan las webs para dejar fuera el tráfico automatizado.
Waller añadió que las compras entre empresas pueden encajar bien con los agentes, porque se repiten y siguen reglas fijas, como los proveedores aprobados y los límites de presupuesto. También señaló que los importes más altos aumentan la exposición cuando un agente comete un error o actúa sin autorización, y que harán falta controles sólidos y supervisión.
Las redes de tarjetas y un organismo de normalización definen cómo se registra el consentimiento
Según Waller, las redes de tarjetas están publicando especificaciones técnicas que incluyen formas de registrar a los agentes y de dejar constancia de la aprobación del titular de la tarjeta a cada pago de un agente. AP2, un protocolo abierto para pagos de agentes publicado por primera vez en septiembre de 2025, registra lo que ha autorizado el usuario en dos credenciales digitales firmadas. Una recoge los productos y las condiciones acordados con el vendedor, y la otra autoriza un pago con una tarjeta o una cuenta concretas. Cada una empieza como un conjunto de límites, por ejemplo un presupuesto, y se cierra cuando se aprueban una compra y un importe concretos, de modo que la cadena de credenciales deja un registro de auditoría tanto si hay una persona presente en el momento del pago como si no.
En abril, la FIDO Alliance, una organización del sector que elabora estándares de autenticación, creó dos grupos de trabajo sobre agentes. Uno se ocupa de cómo los usuarios delegan acciones en los agentes y de cómo distinguir las acciones que inicia el usuario de las que inicia un agente. El otro redacta especificaciones para los pagos que inician los agentes. El trabajo abarca las instrucciones verificables del usuario, la autenticación de los agentes y la delegación dentro de límites que controla el usuario, y entre las aportaciones que ha recibido figura AP2.
La mayor parte del valor de los pagos en la zona del euro se mueve por transferencia
El piloto y las especificaciones están pensados para pagos con tarjeta, pero en la zona del euro las transferencias concentraron el 92 % del valor de los pagos sin efectivo en el segundo semestre de 2025, según el Banco Central Europeo (BCE). Los pagos con tarjeta fueron el 57 % de las operaciones en número, pero solo 1,8 billones de euros de un total de 117,8 billones, en torno al 1,5 % del valor. En el comercio de aceite de oliva, el comprador puede pagar por adelantado mediante transferencia bancaria, mediante remesa documentaria, con crédito documentario o en cuenta abierta, y cada método fija un momento distinto en el que el comprador se compromete.
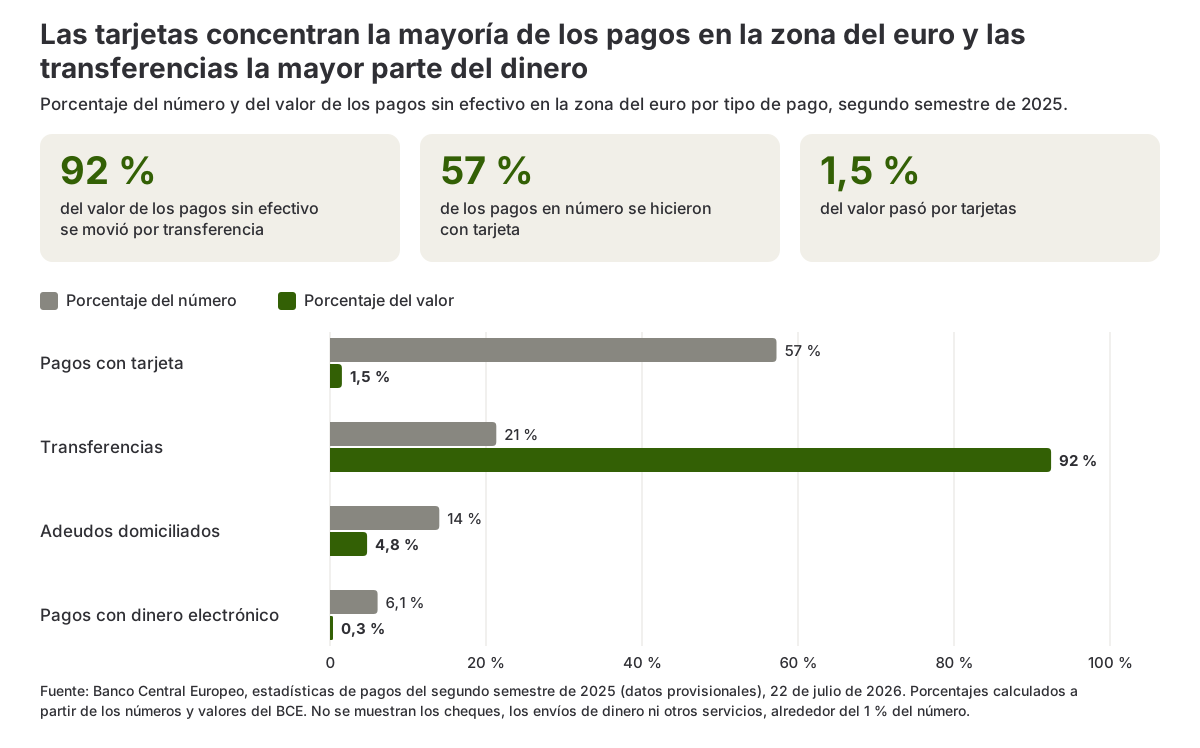
Pagos sin efectivo en la zona del euro por tipo, porcentaje del número y del valor, segundo semestre de 2025. Fuente: Banco Central Europeo.
Desde el 9 de octubre de 2025, antes de que un ordenante de la zona del euro autorice una transferencia, su banco está obligado a comprobar si el nombre del beneficiario coincide con el número de cuenta, en virtud del reglamento sobre transferencias inmediatas en euros. Si no coinciden, el banco avisa al ordenante de que el dinero podría llegar a una cuenta que no es del beneficiario indicado, pero no puede impedirle autorizar la transferencia. Los clientes que no son consumidores pueden renunciar a esta verificación cuando cursan varias órdenes de pago de forma agrupada.
Las normas de pago de la UE aún no dicen quién responde de un error del agente
Según la directiva de servicios de pago de 2015, que sigue en vigor, una operación de pago se considera autorizada únicamente cuando el ordenante ha dado su consentimiento en la forma acordada con su proveedor de servicios de pago, y el proveedor debe devolver el importe de una operación de pago no autorizada. Cuando el cliente no es un consumidor, el banco y el cliente pueden acordar que no se apliquen varias de las disposiciones sobre responsabilidad. La directiva no trata de los agentes de IA. El reglamento que debe sustituir gran parte de ella, acordado por los negociadores del Parlamento y del Consejo en noviembre de 2025, seguía pendiente de adopción definitiva el 20 de octubre de 2026, con una votación en el Pleno del Parlamento prevista de forma indicativa para el 14 de diciembre.
El propio Waller resumió el problema con una pregunta, la de quién responde si un agente hace una compra equivocada. Una nota del Fondo Monetario Internacional (FMI) publicada en abril recomienda aclarar el marco jurídico de las acciones de los agentes en los pagos para reducir la incertidumbre sobre la responsabilidad, y el BCE ha invitado a las empresas a talleres en 2027 sobre los agentes de IA en un posible euro digital, con plazo de solicitud hasta el 9 de noviembre.
Cinco puntos que un comprador o un proveedor puede fijar antes de que pague un agente
- Qué pagos: las facturas o los proveedores que puede pagar un agente, hasta qué importe y quién aprueba cada pago antes de que actúe el agente.
- Límites: el presupuesto, la lista de proveedores aprobados y el vínculo entre cada pago y una factura, por escrito y en un lugar donde el sistema de pagos pueda aplicarlos.
- Medio de pago: si el agente paga con tarjeta o por transferencia, quién recibe el aviso del banco cuando el nombre del beneficiario no coincide con la cuenta y si la empresa ha renunciado a esa verificación para los pagos agrupados.
- Registros: lo que aprobó la persona y lo que hizo el agente, guardados juntos, porque en una disputa contarán las dos cosas. También en la reserva de fletes la aprobación está en un punto distinto de cada sistema.
- Contratos: qué dicen los acuerdos con el banco y con el proveedor sobre un pago que resulta ser erróneo, ya que en las cuentas de empresa se pueden pactar excepciones a las normas de responsabilidad de la directiva.
Fuentes
- Visa, BILL y Billtrust. (2026). Visa, BILL and Billtrust launch first live pilot for trusted AI agent payments between buyer and supplier platforms. Business Wire, a través de Visa Investor Relations, 20 de octubre de 2026.
- Waller, C. J. (2026). Payments in the age of AI agents. Discurso en Sibos 2026, Miami, 29 de septiembre de 2026. Banco de Pagos Internacionales.
- Agent Payments Protocol. (2025). AP2: Agent Payments Protocol. Sitio web del proyecto AP2.
- FIDO Alliance. (2026). FIDO Alliance to develop standards for trusted AI agent interactions. Business Wire, a través de StreetInsider, 28 de abril de 2026.
- Banco Central Europeo. (2026). Payments statistics: second half of 2025. BCE, 22 de julio de 2026.
- Parlamento Europeo y Consejo de la Unión Europea. (2024). Reglamento (UE) 2024/886 en lo que respecta a las transferencias inmediatas en euros. Diario Oficial de la Unión Europea.
- Parlamento Europeo y Consejo de la Unión Europea. (2015). Directiva (UE) 2015/2366 sobre servicios de pago en el mercado interior. Diario Oficial de la Unión Europea.
- Parlamento Europeo. (2026). Procedure file 2023/0210(COD): Payment services in the internal market. Observatorio Legislativo.
- Davidovic, S. y Tourpe, H. (2026). How agentic AI will reshape payments. IMF Note 2026/004. Fondo Monetario Internacional.
- Banco Central Europeo. (2026). Call for expressions of interest in a new wave of digital euro innovation platform activities. BCE, 28 de septiembre de 2026.