


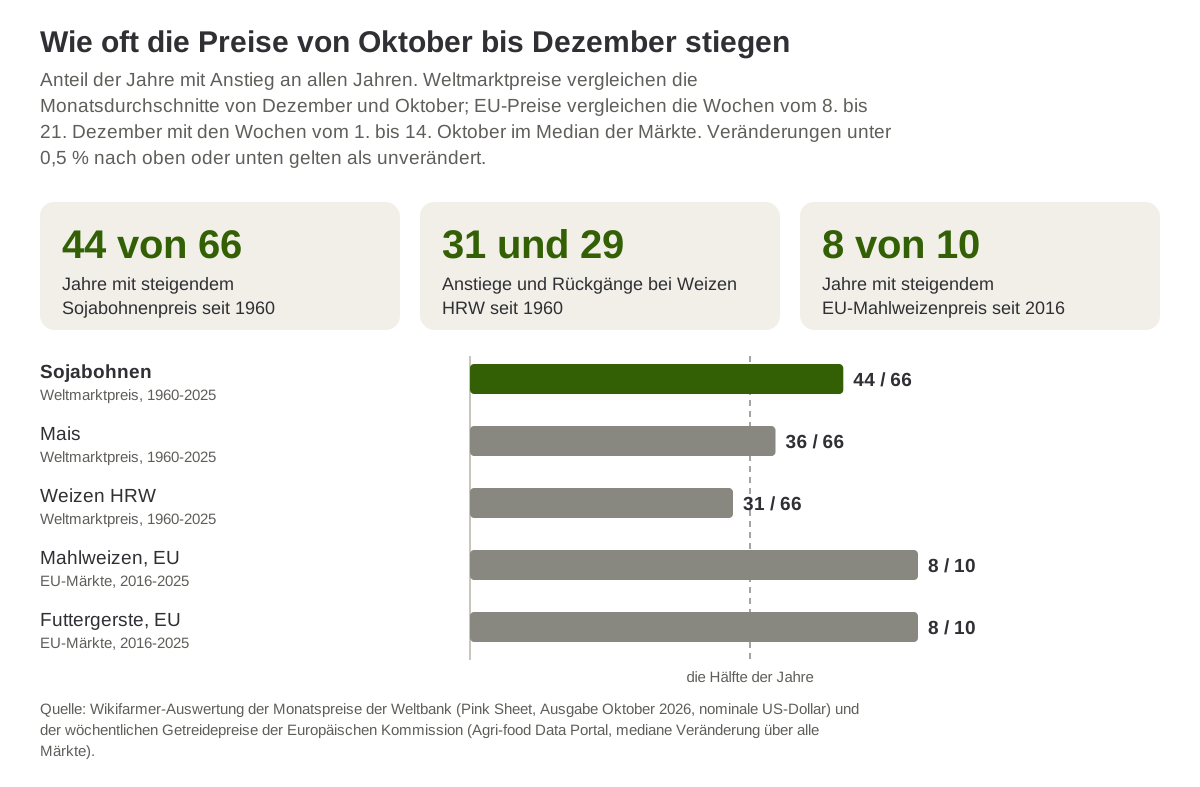
Der Weltmarktpreis für Sojabohnen lag in 44 der 66 Jahre von 1960 bis 2025 im Dezember höher als im Oktober, während der Weizenpreis in 31 Jahren stieg und in 29 fiel. Das zeigt eine Wikifarmer-Auswertung der monatlichen Rohstoffpreise der Weltbank. Auf den Märkten der EU stiegen die Mahlweizenpreise, die die Mitgliedstaaten an die Europäische Kommission melden, in 8 der 10 Jahre seit 2016 von Anfang Oktober bis Mitte Dezember. Diese Datenreihe ist zu kurz, um sich auf sie verlassen zu können. Die Frage stellt sich gerade jetzt, denn die Weizenernte auf der Nordhalbkugel ist abgeschlossen, die Mais- und die Sojabohnenernte laufen, und Landwirte und Händler entscheiden, ob sie verkaufen oder einlagern.
Weizenpreise stiegen und fielen seit 1960 etwa gleich oft
Die Weltbank veröffentlicht den Exportpreis für US-Weizen der Klasse HRW (hard red winter) in den Häfen am Golf von Mexiko als Monatsdurchschnitt, in US-Dollar je Tonne und nicht inflationsbereinigt. HRW ist ein Brotweizen und unterscheidet sich vom Hartweizen (Durumweizen), aus dem Teigwaren hergestellt werden (Pink Sheet der Weltbank). Für jedes Jahr von 1960 bis 2025 haben wir den Dezemberdurchschnitt mit dem Oktoberdurchschnitt verglichen und jede Veränderung von weniger als 0,5 % nach oben oder unten als unverändert gewertet. In 66 Jahren stieg der Preis 31-mal, fiel 29-mal und blieb 6-mal unverändert, bei einer medianen Veränderung von 0,0 %. In den zehn Jahren von 2016 bis 2025 überwogen die Rückgänge die Anstiege mit 6 zu 4.
Die stärksten Anstiege gab es 1972 (17,6 %), 1993 (16,7 %) und 2010 (13,4 %), die stärksten Rückgänge 2002 (14,6 %), 1975 (11,8 %) und 2022 (ebenfalls 11,8 %). Bis 1989 überwogen die Anstiege die Rückgänge mit 16 zu 10. Von 1990 bis 2025 war es umgekehrt, mit 15 Anstiegen und 19 Rückgängen. Lässt man 1972 und 1973, die Jahre der weltweiten Nahrungsmittelpreiskrise, außer Acht, ergeben sich 29 Anstiege und 29 Rückgänge in 64 Jahren.
Sojabohnen verteuerten sich in zwei von drei Jahren
Der Sojabohnenpreis lag in 44 der 66 Jahre im Dezember höher, in 18 niedriger und in 4 unverändert, bei einem medianen Anstieg von 3,2 % von Oktober bis Dezember. In jedem Teilzeitraum überwiegen die Anstiege. Der Preis stieg von 1960 bis 1989 in 20 von 30 Jahren, von 1990 bis 2009 in 15 von 20 und von 2010 bis 2025 in 9 von 16. Ohne 1972 und 1973 stieg der Sojabohnenpreis in 42 von 64 Jahren. Im Dezember 2007 änderte sich die Spezifikation der Preisreihe für Sojabohnen, sodass der Anstieg von 2007 auf dem Vergleich zweier Spezifikationen beruht. Ohne dieses Jahr stieg der Sojabohnenpreis in 43 von 65 Jahren.
Der stärkste Anstieg betrug 27,9 % im Jahr 1972, gefolgt von 1977 (15,3 %) und 2020 (12,6 %). In einigen Jahren fiel der Sojabohnenpreis in denselben zwei Monaten jedoch um mehr als 10 %, nämlich 1974 um 14,0 %, 1975 um 12,3 % und 2008 um etwas mehr als 10 %.
Quelle: Wikifarmer-Auswertung der Monatspreise der Weltbank (Pink Sheet, Ausgabe Oktober 2026) und der wöchentlichen Getreidepreise der Europäischen Kommission (Agri-food Data Portal).
Der Maispreis stieg in 36 Jahren und fiel in 23
Der Exportpreis für gelben US-Mais in den Häfen an der US-Golfküste lag in 36 Jahren im Dezember höher, in 23 niedriger und in 7 unverändert. Bis 2009 überwogen die Anstiege deutlich, seit 2010 halten sich beide Richtungen jedoch fast die Waage, mit 7 Anstiegen, 6 Rückgängen und 3 unveränderten Jahren. Die drei stärksten Rückgänge von Oktober bis Dezember seit 1960 gab es 2008 (13,5 %), 2022 (12,0 %) und 2023 (10,5 %).
EU-Mahlweizen verteuerte sich in 8 der letzten 10 Jahre
Die Europäische Kommission veröffentlicht wöchentliche Getreidepreise, die die Mitgliedstaaten für ihre wichtigsten Märkte melden, in Euro je Tonne (Agri-food Data Portal). Für jeden Markt und jede Vermarktungsstufe haben wir zwei Durchschnitte gebildet, einen über die Wochen, die zwischen dem 1. und 14. Oktober beginnen, und einen über die Wochen, die zwischen dem 8. und 21. Dezember beginnen. Daraus haben wir für jedes Jahr die mediane Veränderung über alle Märkte ermittelt. Die wöchentlichen Getreidepreise in der Datenbank beginnen im November 2015, daher umfasst der Vergleich die Jahre 2016 bis 2025.
Mahlweizen war Mitte Dezember in 8 der 10 Jahre teurer, mit dem stärksten Anstieg im Jahr 2021 (14,4 %). Billiger war er 2022, um 8,9 %, und 2023, um 0,5 %, knapp außerhalb der Spanne, die als unverändert gilt. Die meisten Anstiege fielen klein aus. In 6 der 8 Jahre mit Anstieg blieb die Veränderung unter 6 %, so etwa 2025 mit 0,7 %. Futtergerste verteuerte sich ebenfalls in 8 der 10 Jahre, während sich Futtermais in 6 Jahren verteuerte, in 2 verbilligte und in 2 unverändert blieb, wobei zwei seiner Anstiege nur 0,55 % betrugen.
Bei nur zehn Jahren käme es auch dann, wenn die Preise überhaupt keine saisonale Richtung hätten, in etwa 5 % der Fälle zufällig zu 8 oder mehr Anstiegen in 10 Jahren. Da wir insgesamt acht Preisreihen getestet haben, könnte ein solches Ergebnis bei einer von ihnen ein Zufallstreffer sein. Hinzu kommt, dass die EU-Preise lokale Preise in Euro auf Dutzenden Märkten sind, während der Weltbankpreis ein einzelner Exportpreis in Dollar ist, sodass sich beide unterschiedlich entwickeln können. In denselben zehn Jahren ab 2016 stieg der Weltmarktpreis für Weizen nur 4-mal.
Die Preise im September 2026 lagen weit über dem Vorjahresniveau
Im September 2026 kostete US-Weizen HRW 347 US-Dollar je Tonne, 48,4 % mehr als im September 2025. Mais lag bei 239,6 US-Dollar, 21,4 % über dem Vorjahreswert, und Sojabohnen bei 524 US-Dollar, 29,7 % mehr als ein Jahr zuvor (Weltbank). Von Oktober bis Dezember 2025 stiegen alle drei Preise, Weizen um 5,2 %, Mais um 3,8 % und Sojabohnen um 8,9 %.
In seinen Schätzungen vom September setzte das USDA das weltweite Weizenangebot höher und den weltweiten Weizenhandel niedriger an, während am Schwarzen Meer Russlands Weizenexporte auf den niedrigsten Stand seit fünf Jahren zusteuern.
Was die bisherigen Preisdaten für Verkäufer und Käufer bedeuten
Wer Weizen in der Hoffnung auf einen höheren Winterpreis einlagert, findet im Weltmarktpreis keinen regelmäßigen Anstieg von Oktober bis Dezember, und die Lagerung kostet Geld für Lagerraum, Versicherung und Zinsen. Die Preise auf den EU-Märkten stiegen im letzten Jahrzehnt häufiger, meist aber nur wenig, und dieser Zuwachs muss den eigenen Lagerkosten des jeweiligen Betriebs gegenübergestellt werden. Zur selben Zeit findet die Herbstaussaat statt, und Phosphatdünger ist im Verhältnis zu Weizen teuer, wie das Preisverhältnis von DAP zu Weizen zeigt.
Für Käufer von Sojabohnen wie Futtermittelhersteller war der Dezember meist teurer als der Oktober, im Median um 3,2 %, in 18 von 66 Jahren aber billiger. Diese Anteile beschreiben, was in vergangenen Jahren geschah, und sagen die diesjährige Preisbewegung nicht voraus. Denselben Ansatz haben wir für Pflanzenölpreise nach starken El-Niño-Ereignissen verwendet. Nach Einschätzung von Wikifarmer, die sich nicht aus dem Preistest selbst ergibt, gehören die Größe der südamerikanischen Sojabohnenernte, deren Aussaat gerade läuft, das Tempo der Weizenexporte aus der Schwarzmeerregion und der Dollarkurs zu den Faktoren, die das Bild in diesem Jahr verändern könnten.
Der Test zählt Anstiege und Rückgänge nominaler Monatspreise
Die internationalen Preise sind Monatsdurchschnitte der Weltbank in nominalen US-Dollar. Jede Veränderung ist eine einfache prozentuale Veränderung vom Oktober- zum Dezemberdurchschnitt desselben Jahres, wobei Veränderungen von weniger als 0,5 % nach oben oder unten als unverändert gelten. Die Weizenreihe bezieht sich bis Juni 2020 auf HRW No. 1 und ab Juli 2020 auf HRW No. 2. Die Maisreihe gilt für gelben US-Mais der Qualität US No. 2 in den Häfen an der US-Golfküste. Die Sojabohnenreihe gilt für Ware US-amerikanischer Herkunft, von Dezember 2007 bis Dezember 2024 spezifiziert als gelbe Sojabohnen der Qualität US No. 2, CIF Rotterdam, und ab Januar 2025 mit Preisbasis FOB US-Golfküste. Nur der Spezifikationswechsel bei Sojabohnen im Dezember 2007 fällt in die Zeit zwischen Oktober und Dezember, deshalb wird auch das Ergebnis ohne 2007 angegeben. Für die EU wurden Nullwerte und fehlende Preise entfernt, und die Zahl der verglichenen Mahlweizenmärkte liegt zwischen 45 und 72 pro Jahr (46 bis 73, wenn Vermarktungsstufen getrennt gezählt werden). Mit anderen Wochenfenstern, etwa vom 1. bis 14. Dezember oder vom 1. bis 7. Oktober gegenüber dem 15. bis 21. Dezember, zeigt Mahlweizen 7 oder 8 Anstiege in den 10 Jahren. Die acht getesteten Reihen waren fünf Weltmarktpreise (Weizen HRW, Weizen SRW, Mais, Sojabohnen und Thai-Reis 5 %) und drei EU-Preise (Mahlweizen, Futtergerste und Futtermais). Alle Zahlen wurden unabhängig aus den Quelldateien neu berechnet. Die Ergebnisse beschreiben Häufigkeiten der Vergangenheit und sind weder eine Preisprognose noch eine Empfehlung, zu kaufen, zu verkaufen oder einzulagern.
Quellen
- Weltbank. (2026). Commodity markets, Pink Sheet monthly historical prices (October 2026 release). Weltbank.
- Europäische Kommission. (2026). Agri-food Data Portal, API guide and weekly cereal prices. Generaldirektion Landwirtschaft und ländliche Entwicklung.