


In den ersten drei vollen Oktoberwochen 2026 lag der Preis für Mahlweizen in allen 25 EU-Märkten mit vollständigen Daten über dem Preis derselben Wochen des Jahres 2025, mit einem Anstieg von 12,5 % im Median. Das ergibt eine Analyse von Wikifarmer auf Grundlage der wöchentlichen Preise, die die Mitgliedstaaten der Europäischen Kommission melden. In den meisten Märkten stieg der Preis auch gegenüber September, und zwar im selben Zeitraum, in dem die Terminkontrakte (Futures) auf Weizen nach Angaben von Grain Central bis zum 30. Oktober neun Wochenverluste in Folge verzeichneten.
Gegenüber dem Vorjahr stieg der Preis in Saragossa um 23,4 % und in Polen um 20,2 %
Die größten Anstiege verzeichneten die beiden spanischen Märkte, Saragossa mit 272,2 Euro je Tonne gegenüber 220,7 Euro ein Jahr zuvor, ein Plus von 23,4 %, und Huesca mit einem Plus von 21,5 %. Es folgte der polnische Landesdurchschnitt mit 219,5 Euro, 20,2 % über den 182,6 Euro von 2025 (Europäische Kommission). In den acht italienischen Märkten reichte der Anstieg von 9,0 % in Bologna bis 15,2 % in Neapel, in Rumänien von 10,1 % bis 14,9 %, und in Ungarn betrug er 10,7 % und 14,5 %. In Bulgarien reichte der Anstieg von 0,9 % in Russe bis 15,4 % in Burgas, während der Preis in Ioannina, dem einzigen griechischen Markt im Vergleich, bei 243,3 Euro gegenüber 240,0 Euro ein Jahr zuvor lag, ein Plus von 1,4 %.
In 12 der 25 Märkte war der Preis in mindestens einem der beiden Jahre in allen drei Wochen gleich. Das kann bedeuten, dass der Preis einer Woche in die folgenden Wochen übernommen wurde. Ohne diese Märkte bleiben 13, und in allen lag der Preis über dem Vorjahr, mit einem Anstieg von 14,5 % im Median und einer Spanne von 10,1 % bis 23,4 %.
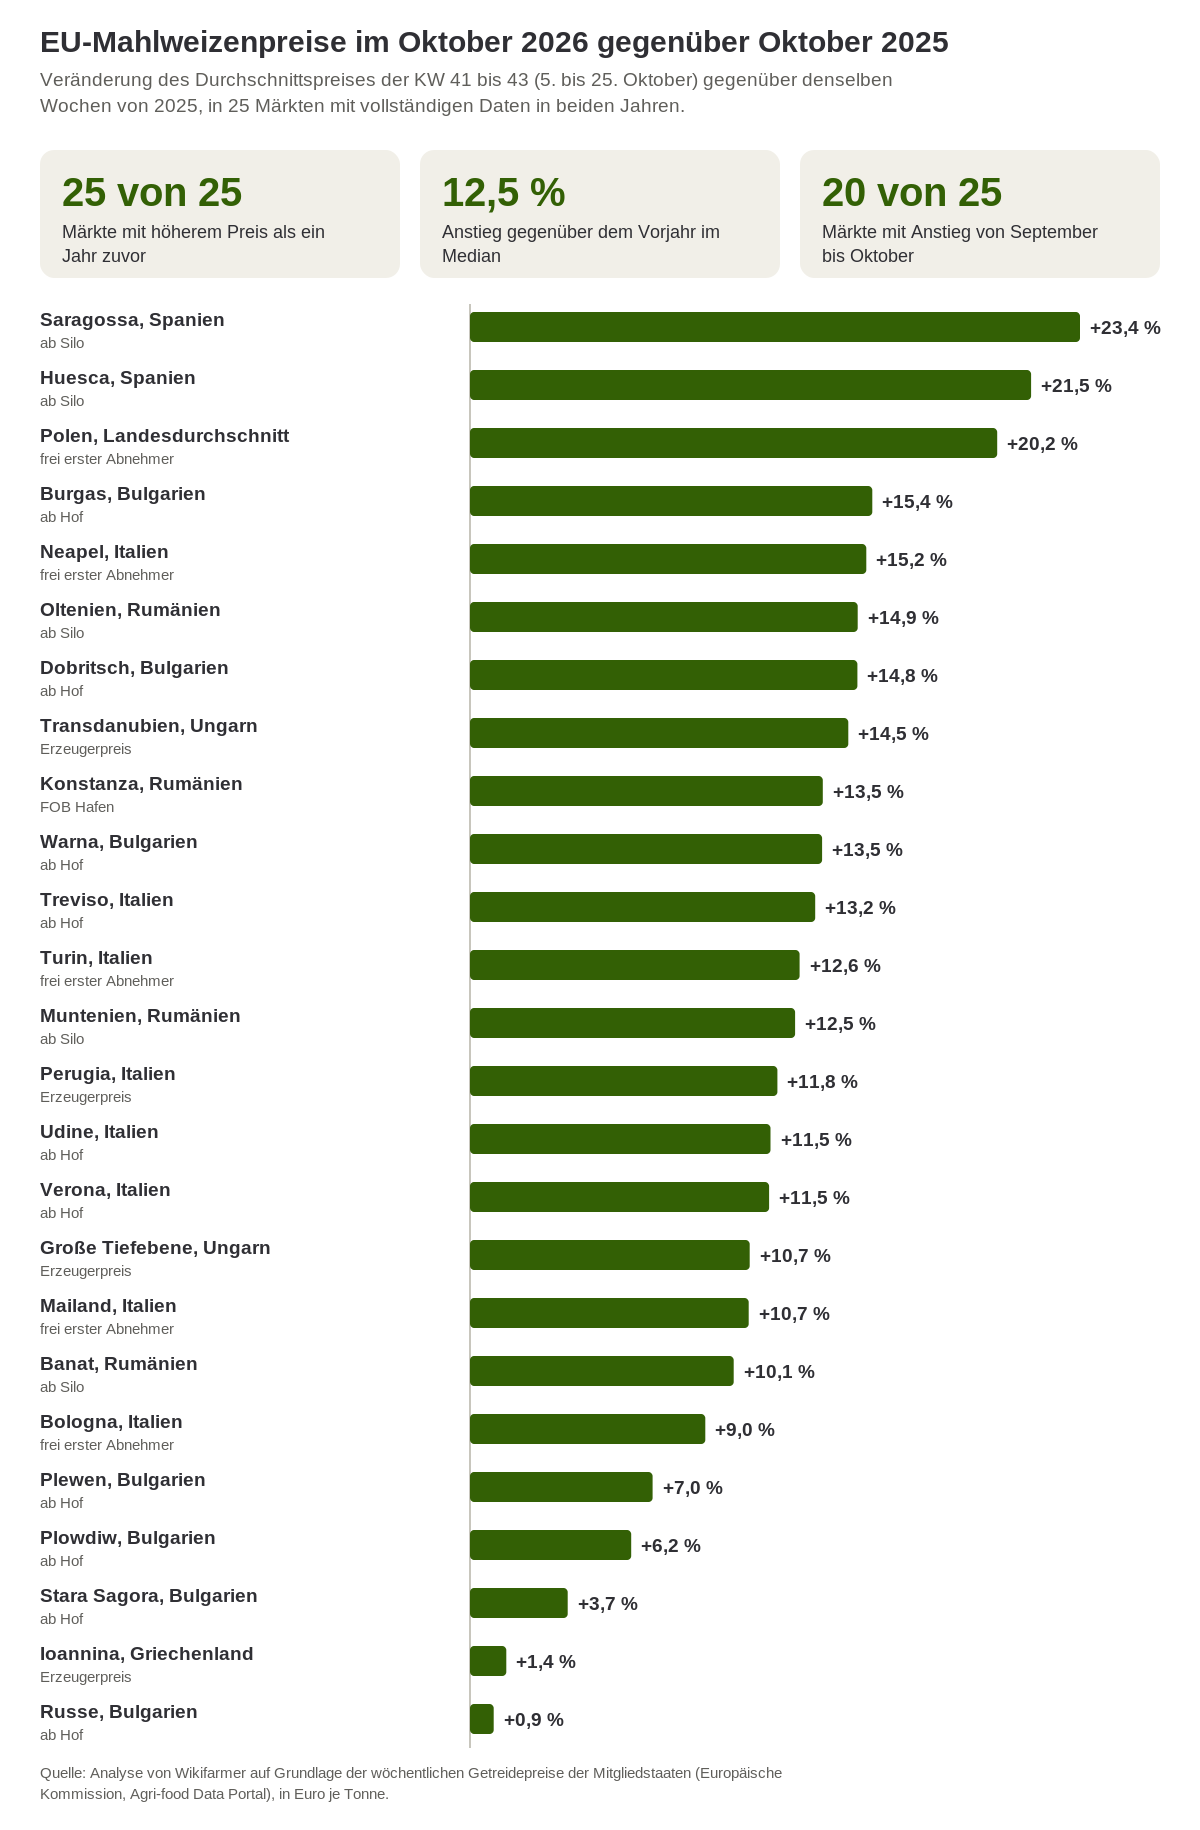
Quelle: Analyse von Wikifarmer auf Grundlage der wöchentlichen Getreidepreise der Mitgliedstaaten (Europäische Kommission, Agri-food Data Portal), in Euro je Tonne.
Von September bis Oktober stieg der Preis in 20 von 25 Märkten
Gegenüber den Septemberwochen war der Oktoberpreis in 20 Märkten höher, in 4 niedriger und in einem unverändert, mit einem Anstieg von 3,3 % im Median. Die vier Rückgänge betrafen Warna mit 4,6 %, Dobritsch mit 3,7 %, Burgas mit 2,0 % und Ioannina mit 0,7 %, während die größten Anstiege mit 6,2 % in Muntenien und Oltenien in Rumänien verzeichnet wurden. An den Börsen verzeichneten die Weizen-Futures nach Angaben von Grain Central in der Woche bis zum 30. Oktober den neunten Wochenverlust in Folge, wobei der US-Kontrakt für SRW-Weizen 3,44 % und der Euronext-Kontrakt (MATIF) 2,56 % verlor. Für diese Woche liegen allerdings noch keine EU-Preise vor. Futures beziehen sich auf Lieferungen in späteren Monaten, während die Preise der Mitgliedstaaten repräsentative Preise für den jeweiligen lokalen Markt und eine bestimmte Vermarktungsstufe sind. Deshalb bewegen sich die beiden Reihen nicht immer gleichläufig.
In 16 von 25 Märkten war es der höchste Oktoberpreis seit 2022
Die wöchentlichen Getreidepreise der Kommission beginnen im November 2015, sodass sich der Oktober für die meisten Märkte mit jedem Jahr seit 2016 vergleichen lässt. In 16 der 25 Märkte lag der Preis im Oktober 2026 über dem Oktober 2023, 2024 und 2025, und in 14 davon war der Preis nur im Oktober 2021 und im Oktober 2022 höher. In Saragossa zum Beispiel liegt der Preis von 272,2 Euro über den 238,3 Euro vom Oktober 2024, bleibt aber 29 % unter den 384,3 Euro vom Oktober 2022. In allen sieben bulgarischen Märkten blieb der Preis im Oktober 2026 dagegen unter dem Niveau vom Oktober 2023 und Oktober 2024, in Ioannina unter dem von 2021, 2022 und 2023.
Der US-Exportpreis für Weizen fiel im Oktober und lag dennoch über dem Vorjahr
Die Weltbank veröffentlicht jeden Monat den durchschnittlichen Exportpreis für US-Winterweizen in den Häfen an der US-Golfküste. Im September 2026 erreichte der Weichweizen der Klasse SRW (soft red winter) 278,6 US-Dollar je Tonne, 34,6 % mehr als im September 2025 und 5,9 % mehr als im August und damit den höchsten Preis seit März 2023, während der Brotweizen der Klasse HRW (hard red winter) 347,0 US-Dollar erreichte, 48,4 % mehr als ein Jahr zuvor und den höchsten Stand seit Mai 2023 (Weltbank). Im selben Monat lag der Preis für EU-Mahlweizen in allen 26 EU-Märkten mit vollständigen Daten über dem Vorjahr, allerdings mit einem Anstieg von 7,9 % im Median. Im Oktober fielen beide US-Preise, SRW um 6,6 % auf 260,3 US-Dollar je Tonne und HRW um 8,6 % auf 317,0 US-Dollar, den niedrigsten Stand seit Juli. Sie lagen aber weiterhin 24,4 % beziehungsweise 37,3 % über dem Oktober 2025.
Die US-Preise sind in Dollar, die EU-Preise in Euro angegeben, daher lassen sich ihre Veränderungen nicht direkt vergleichen. Auf dem Weltmarkt senkte das US-Landwirtschaftsministerium (USDA) ebenfalls im Oktober seine Prognose für die russischen Weizenexporte auf ein Fünfjahrestief.
Der Vergleich stützt sich in jedem Jahr auf dieselben Wochen
Die Europäische Kommission veröffentlicht jede Woche die Getreidepreise, die die Mitgliedstaaten für ihre wichtigsten Märkte melden, in Euro je Tonne und für verschiedene Vermarktungsstufen, etwa den Erzeugerpreis, den Preis ab Silo oder den Preis frei erster Abnehmer. Jede Kombination aus Markt und Vermarktungsstufe wird gesondert betrachtet, und für jede wurde der Durchschnittspreis der Kalenderwochen 41 bis 43 des Jahres 2026, die am 5., 12. und 19. Oktober beginnen, mit denselben Wochen des Jahres 2025 verglichen. Ein Markt zählt nur, wenn er in beiden Jahren für alle drei Wochen einen Preis hat. Von den 40 Märkten mit einem Preis im Oktober 2026 blieben deshalb 15 unberücksichtigt, darunter die sechs deutschen Märkte, drei spanische und drei italienische Märkte sowie Rouen und La Pallice in Frankreich, für die noch kein Preis für die Woche ab dem 19. Oktober vorlag. Der September wurde auf dieselbe Weise anhand der Kalenderwochen 36 bis 40 verglichen.
Die Analyse verwendet Daten bis zur Woche ab dem 19. Oktober 2026 sowie das Pink Sheet der Weltbank (Ausgabe November 2026, Daten bis Oktober 2026), nicht inflationsbereinigt. Die EU-Preise beziehen sich je nach Markt auf unterschiedliche Vermarktungsstufen, daher wird jeder Preis nur mit demselben Markt und derselben Stufe ein Jahr zuvor verglichen, und die jüngsten Wochen können noch revidiert werden. Der von der Kommission veröffentlichte EU-Durchschnitt wurde nicht verwendet. Die wöchentlichen Veränderungen der Futures stammen von Grain Central und wurden nicht mit Börsendaten abgeglichen. Alle Zahlen wurden unabhängig aus den Originaldateien nachgerechnet.
Der Anstieg ist für Weizenerzeuger und Mühlen in der EU von Bedeutung
Die Oktoberpreise sind für Weizenerzeuger von Bedeutung, die nach der Sommerernte auf der Nordhalbkugel verkaufen, für Händler und Mühlen, die Mahlweizen kaufen, und für Länder außerhalb der EU, die europäischen Weizen importieren. Die Preise unterscheiden sich von Markt zu Markt und von Stufe zu Stufe, von 178,0 Euro je Tonne in Russe (ab Hof) bis 290,8 Euro in Neapel (frei erster Abnehmer), und die Preisanalyse untersucht die Ursachen des Anstiegs nicht.
In den kommenden Monaten lohnt es sich, den Exportpreis der Weltbank für November, die wöchentlichen EU-Preise ab dem 26. Oktober und den Preisverlauf bis Dezember zu verfolgen, denn seit 2016 lag der Preis für EU-Mahlweizen Mitte Dezember in 8 von 10 Jahren über dem Preis von Anfang Oktober, meist um geringe Beträge. Die Zahlen beschreiben, wie sich die Preise entwickelt haben, und sind keine Prognose.
Quellen
- Europäische Kommission. (2026). Agri-food data portal, API guide (cereal prices). Generaldirektion Landwirtschaft und ländliche Entwicklung.
- Weltbank. (2026). Commodity Markets, Pink Sheet monthly prices (November 2026 edition). Weltbankgruppe.
- Grain Central. (2026, 2. November). Daily Market Wire 2 November 2026.